Enoncé :
Une entreprise commerciale acquiert un matériel le 15 novembre N pour un prix HT de 10 000 €.
L'exercice comptable de cette entreprise coïncide avec l'année civile.
Le bien est amortissable selon le mode dégressif et sa durée d'utilisation est de dix ans.
- Calculez les annuités d’amortissement.
En savoir plus
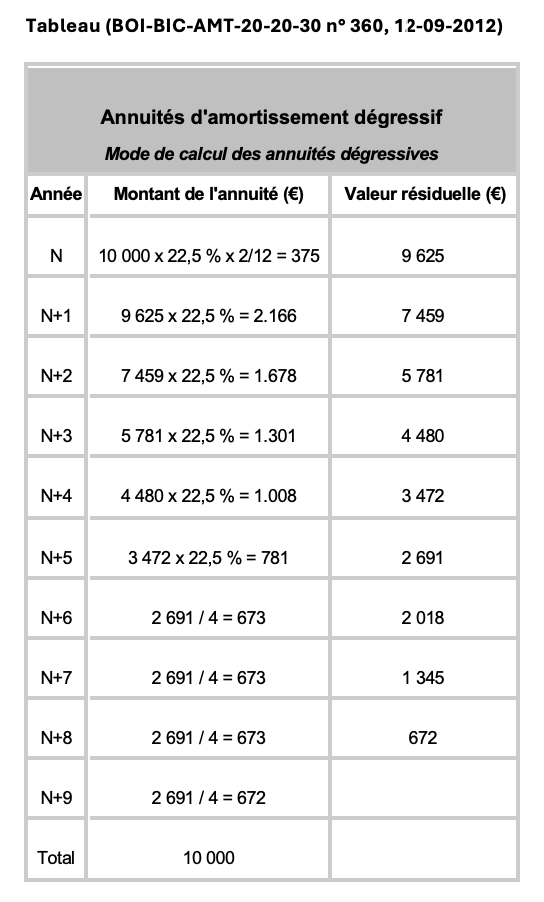
La première annuité est calculée comme suit, compte tenu de la réduction prorata temporis :- N : 10 000 € x 22,5 % x 2/12 = 375 €
- Soit une valeur comptable résiduelle de : 10 000 € – 375 € = 9 625 €.
Le montant de la deuxième annuité sera donc égal à :- N + 1 : 9 625 € x 22,5 % = 2 166 €.
Les annuités suivantes continueront à être calculées selon cette méthode jusqu'à N + 5, soit :- N + 2 : 7 459 x 22,5 % = 1 678 €
- N + 3 : 5 781 x 22,5 % = 1 301 €
- N + 4 : 4 480 x 22,5 % = 1 008 €
- N + 5 : 3 472 x 22,5 % = 781 €
À compter de l’exercice N + 6, l'entreprise pourra pratiquer une annuité d’amortissement égale au quotient de la valeur résiduelle comptable à l'ouverture de l'exercice N + 6 par le nombre - égal à 4 - des années d'amortissement restant à courir, soit : 2 691 € / 4 = 673 €. - Présentez le tableau d’amortissement.
En savoir plus