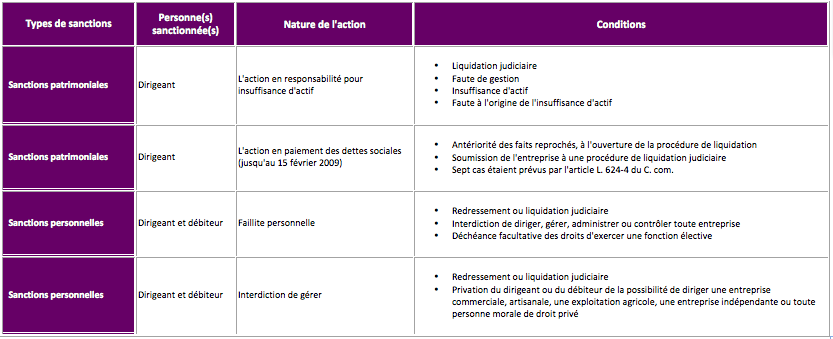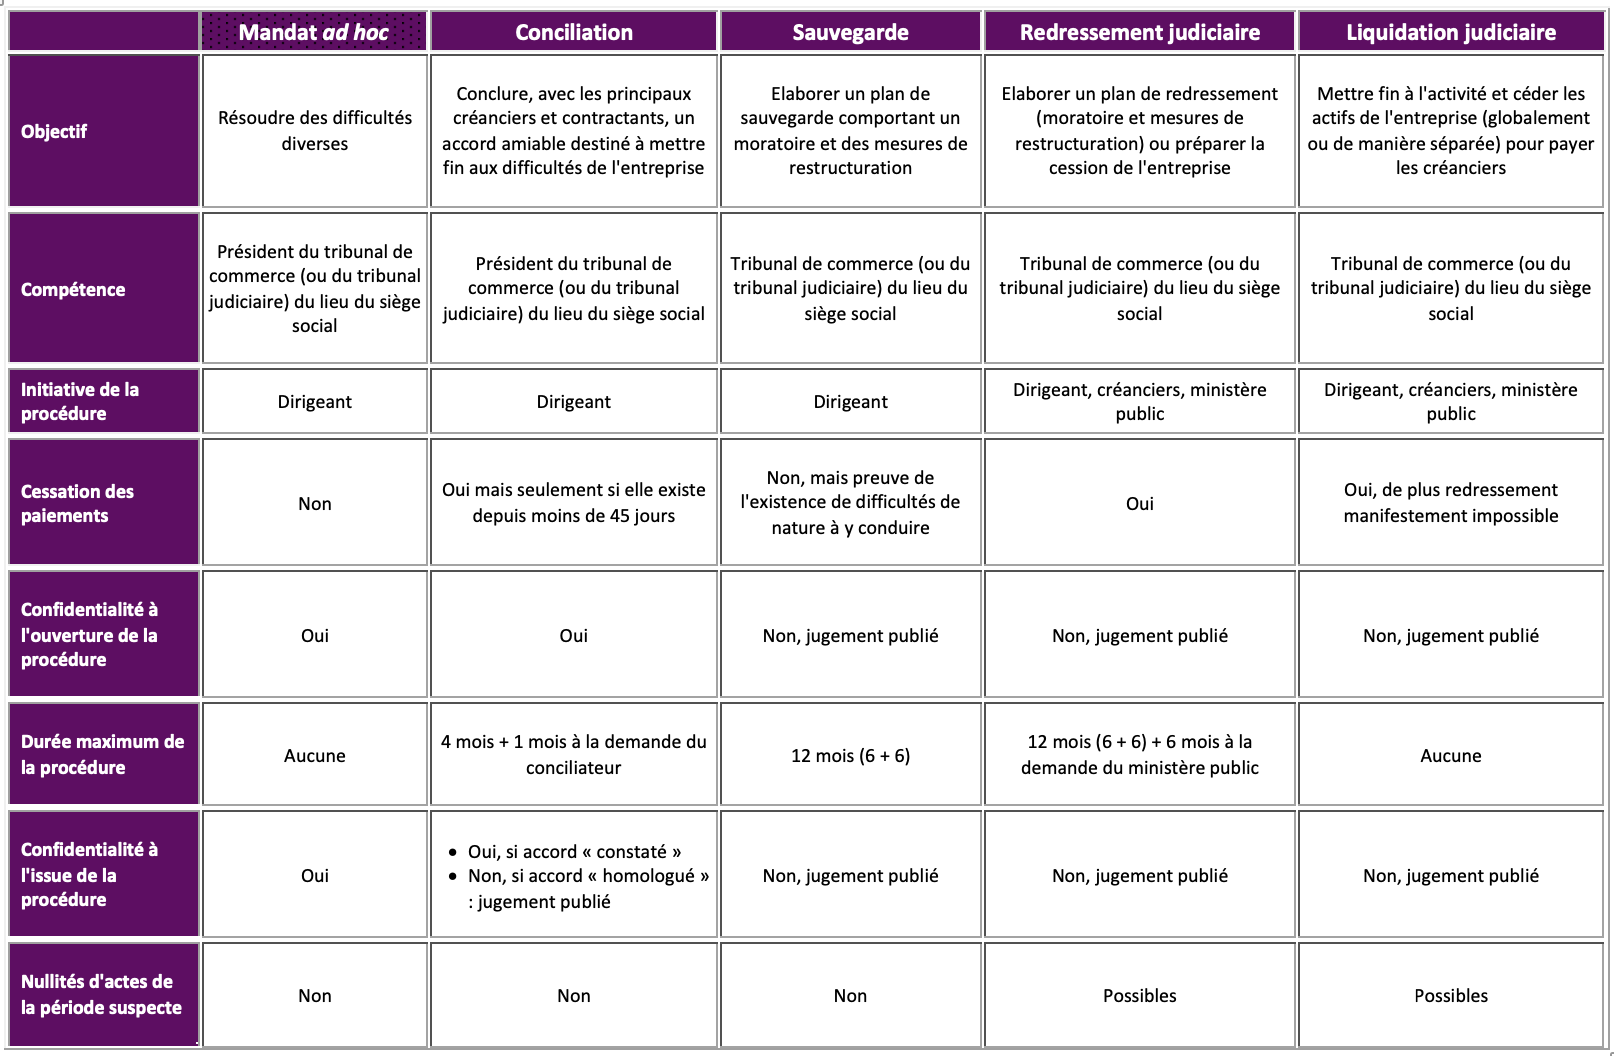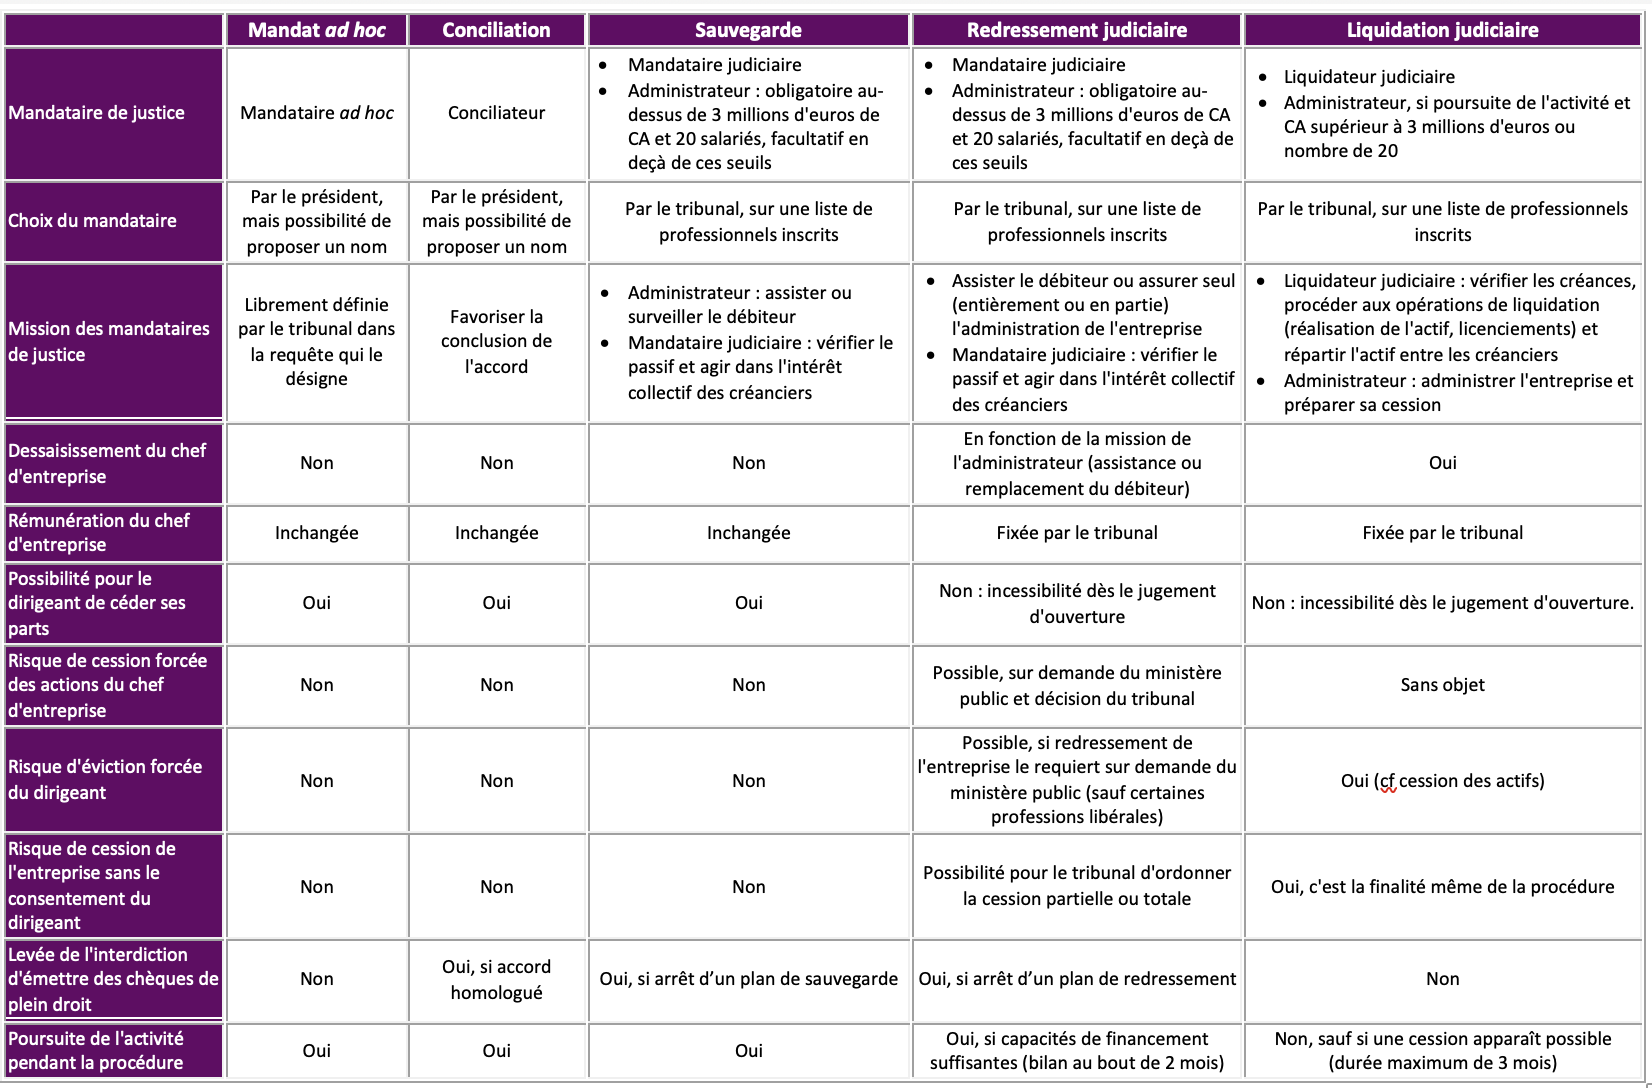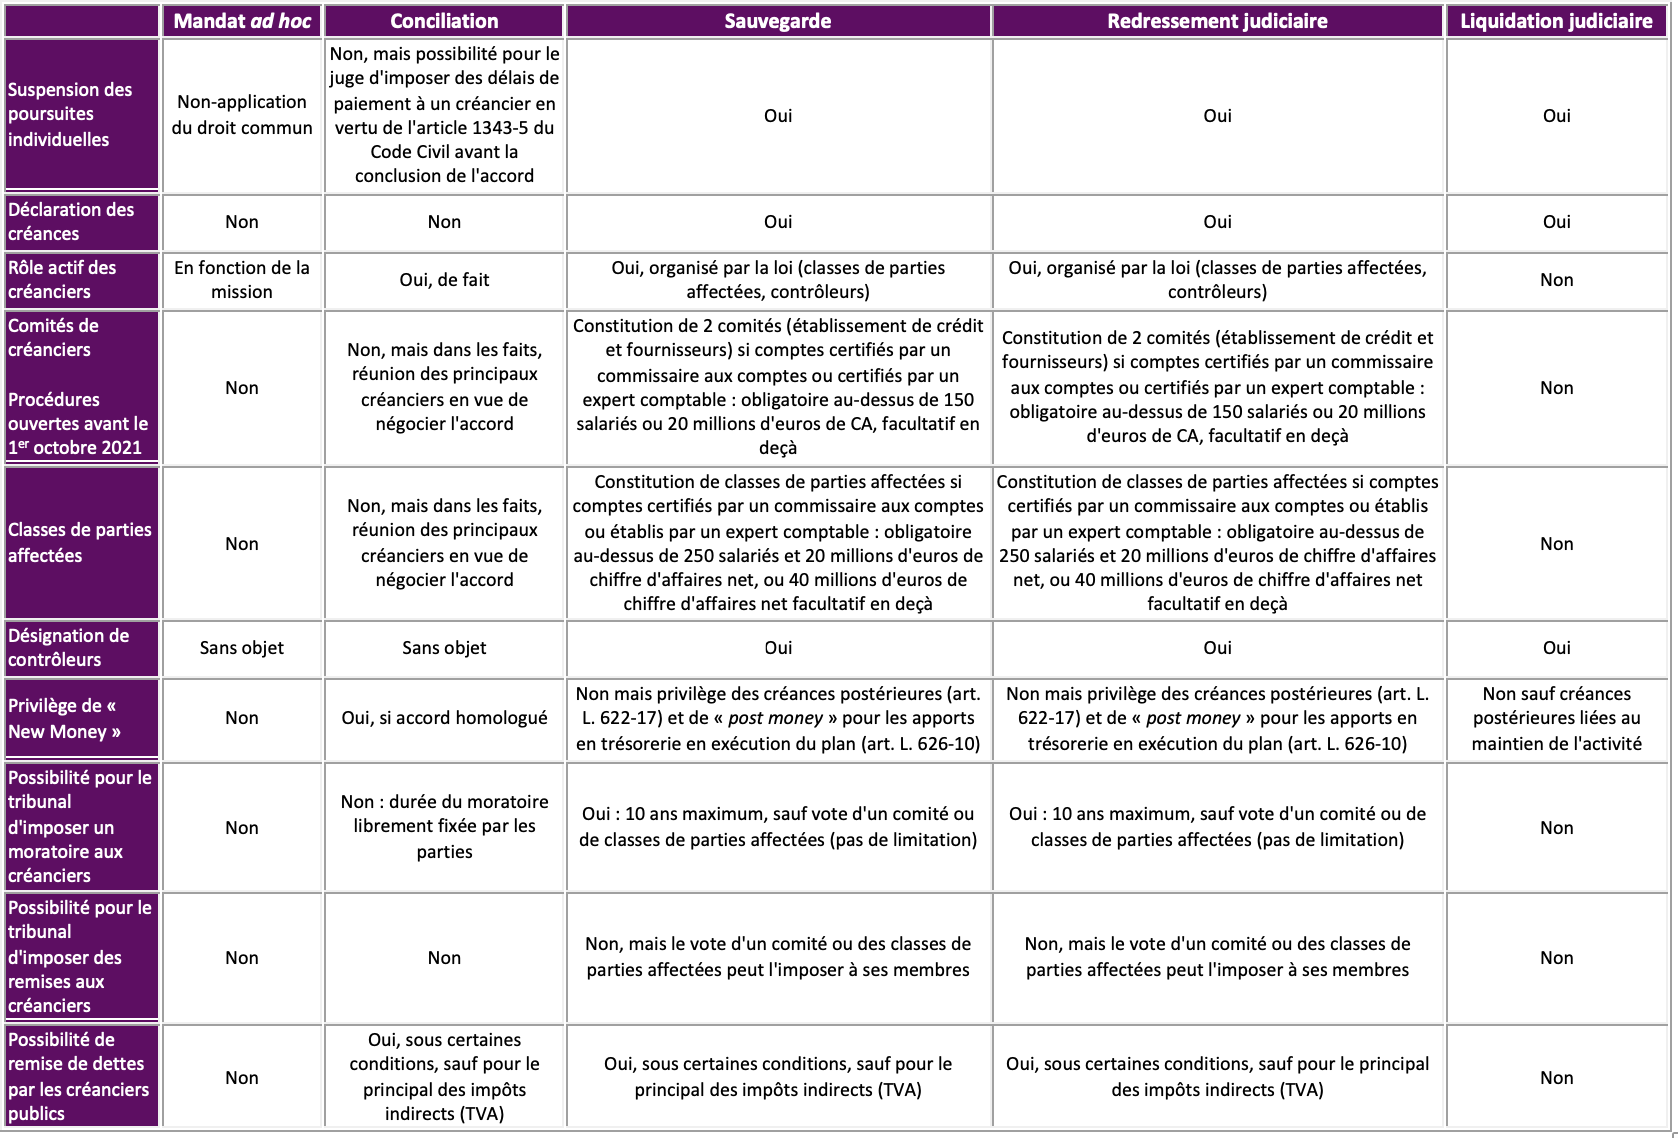
La procédure de redressement ou de liquidation judiciaire peut avoir une incidence sur la situation du chef d'entreprise lorsqu'il a commis des fautes. Si ces sanctions sont détachées du sort de l'entreprise, depuis la loi du 13 juillet 1967, elles n'en demeurent pas moins fréquentes car la « faillite » a toujours eu une fonction sanctionnatrice du commerçant malhonnête.
Ces sanctions sont régies par les articles L. 651-1 et suivants du Code de commerce.
1- Sont susceptibles d'en relever les dirigeants, personnes physiques ou morales, ainsi que les personnes physiques représentant les dirigeants des personnes morales et, d'une manière générale, tous les dirigeants de droit. Il s'agit des organes légaux de gestion : président du conseil d'administration, administrateurs, membres du directoire. Est, par exemple, dirigeant de droit le directeur général délégué d'une société anonyme dès lors qu'il assiste le directeur général et dispose des pouvoirs définis par le conseil d'administration. Il peut donc engager sa responsabilité pour insuffisance d'actif (Cass. com., 5 mai 2021, n° 19-23.575). Au contraire, la faillite personnelle ne peut être prononcée à l'égard des membres du conseil de surveillance d'une société anonyme car ils n'exercent qu'une mission de contrôle de la gestion de la société par le directoire, et non une fonction de direction (Cass. com., 8 janv. 2020, n° 18-23.991, LEDEN févr. 2020, 113b3, p. 1, obs. F.-X. Lucas ; BJE mars 2020, 117q8, p. 52, obs. J. Lasserre Capdeville).
La Cour de cassation considère que le représentant d’une société elle-même dirigeante d’une société en liquidation judiciaire - qui est dirigeant de droit- peut faire l’objet de poursuites en comblement de l’insuffisance d’actif sans que la société qu’il représente soit soumise à une procédure collective : Cass. com., 19 nov. 2013, n° 12-16.099). Mais, le plus souvent, la condamnation est celle du représentant légal de la personne morale et de la personne morale elle-même (Cass. com., 8 janv. 2020, n° 18-15.027, RPC 2024, n° 60, obs. A. Martin-Serf et 13 déc. 2023, n° 21-14.579, RPC 2024, n° 60, obs. A. Martin-Serf). Cela permet aux liquidateurs de poursuivre deux personnes : physique et morale !Toute une série d'arrêts récents rappellent que le dirigeant doit être en fonction au moment où il est poursuivi où, du moins, s'agissant de l'insuffisance d'actif, qu'elle doit exister au moment de la cessation des fonctions, ce que les juges doivent relever (Cass. com., 24 mars 2021, n° 20-10.677 ; 5 mai 2021, n° 19-18.207 ; 16 juin 2021, n° 19-16359 et 12 janvier 2022, n° 20-19494).
Peuvent également être poursuivis les dirigeants de fait de la personne morale.
La notion de dirigeant de fait est assez compréhensive : elle concerne toute personne qui directement ou par personne interposée, exerce une activité de gestion au sein de la personne morale à la place des dirigeants légaux. La direction de fait est une immixtion dans la gestion de droit. Elle repose sur des actes de gestion effectués en toute indépendance.
Mais ce n'est pas le cas d'un fournisseur lié par un rapport de subordination à son principal client: celui-ci n'est pas forcément le dirigeant de fait du fournisseur (Cass. com., 19 mai 2021, n° 20-14.112).
Peu importe, en principe, que les dirigeants soient rémunérés ou non. Ainsi un dirigeant bénévole peut être déclaré responsable de l'insuffisance d'actif (Cass. com., 9 sept. 2020, n° 18-12.444, BJE mars 2021, p. 47, obs. Favario). Cependant, depuis la loi n° 2021-875 du 10 juillet 2021, si la personne poursuivie est dirigeante d'une association, « le tribunal apprécie l'existence d'une faute de gestion au regard de la qualité de bénévole du dirigeant » (C. com., art. L. 651-1).
2- En relèvent également, bien sûr, les débiteurs, personnes physiques qui exercent une activité commerciale ou artisanale, les agriculteurs et les personnes qui exercent une activité indépendante. Sont ainsi visés les EIRL et les entrepreneurs individuels (C. com., art. L. 651-2, al. 2 et 3).
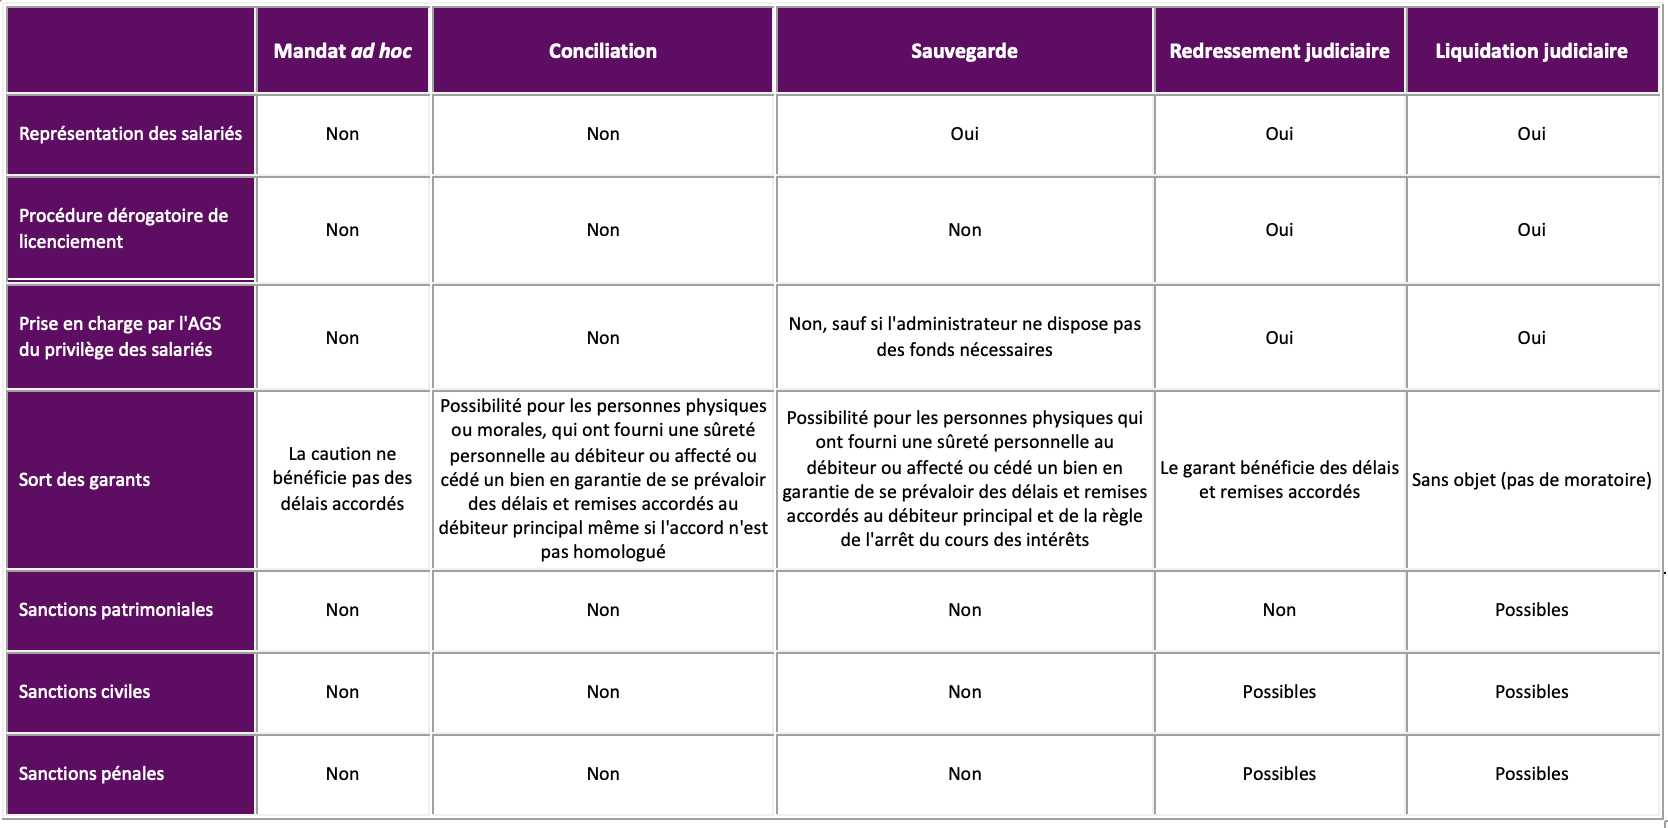
Ces sanctions peuvent être civiles, ou pénales, pour les actes les plus graves. Il résulte de leur diversité qu'elles peuvent éventuellement s'appliquer cumulativement à une même personne.
Ces sanctions ont été adoucies par la loi du 26 juillet 2005, et surtout, par l'ordonnance n° du 18 décembre 2008. L’ordonnance n° du 12 mars 2014 n’a pas remis ces solutions en cause et, de manière générale, ne modifie guère les sanctions (M. Laroche, « Le dirigeant sanctionné », RPC janv. 2024, Dossier 4, p. 50).
Section 1. Les sanctions civiles
§1. Les sanctions patrimoniales : l'action en responsabilité pour insuffisance d'actif
Les sanctions patrimoniales ont été introduites dans notre droit par le décret-loi de 1935 et ont été étendues aux sociétés anonymes, le 16 novembre 1940. Elles concernaient l'action en responsabilité pour insuffisance d'actif et l'action en ouverture du redressement judiciaire contre les dirigeants à titre personnel. Cette seconde sanction a été abrogée pour être remplacée par une obligation aux dettes par la loi n° du 26 juillet 2005. Celle-ci, à son tour, a été supprimée par l'ordonnance n° 2008-1345 du 18 décembre 2008, rentrée en vigueur le 15 février 2009.
Ne demeure que l'action en responsabilité pour insuffisance d'actif qui peut être exercée contre un dirigeant qui, par sa faute, a contribué à cette insuffisance d'actif. Elle suppose que la personne morale fasse l'objet d'une liquidation judiciaire. Si les conditions d'exercice de l'action sont réunies (A), le tribunal dispose d'un grand pouvoir d'appréciation pour définir ses effets (B).
A. Conditions d'exercice de l'action
L'article L. 651-2 du Code de commerce énonce que :
L'action en responsabilité pour insuffisance d'actif a été jugée conforme à la constitution par le Conseil constitutionnel (D. 26 sept. 2014, QPC n° 2014-415). Dans la ligne de cet arrêt, la Cour de cassation a refusé de transmettre une nouvelle QPC portant sur l’article L. 651-2 et affirme que l’action en responsabilité pour insuffisance d’actif n’est pas une sanction ayant le caractère d’une punition (Cass. com., 17 janv. 2019, n° 18-18.498 : BJE 2019, n° 116x7, p. 59, note Favario ; APC 22 févr. 2019, p. 7).
C'est, en réalité, une espèce d'action en responsabilité. Comme telle, elle exige d'établir une faute (de gestion), un préjudice (l'insuffisance d'actif) et un lien de causalité entre les deux.
1. Conditions de fond
1- L’action en responsabilité pour insuffisance d’actif n’existe désormais qu’en cas d’ouverture d’une liquidation judiciaire.
2- Elle suppose que soit rapportée la preuve d’une faute de gestion commise par le dirigeant et que cette faute soit à l'origine du préjudice subi par les créanciers, c'est-à-dire qu’elle soit à l'origine de l'insuffisance d'actif.
a) La faute de gestion
- La faute de gestion doit être commise par le dirigeant ou par un entrepreneur individuel. La loi du 14 février 2022 prévoit, en effet, que :
La somme mise à sa charge s'impute sur son patrimoine personnel ».
- Généralité : En principe, l'article L. 651-2 du Code de commerce s'applique à toute faute de gestion quelle qu'elle soit : investissements excessifs, poursuite d'une activité déficitaire (la poursuite d'une exploitation déficitaire est une faute de gestion en soi sans qu'il soit nécessaire de constater la cessation des paiements (Cass. com., 2 nov. 2016, n° 15-11.426), défaut de déclaration de la cessation des paiements (Cass. com., 28 févr. 1995, D. I995, 155, note Derrida) ou violation des règles légales et statutaires.
De manière fréquente, il leur est reproché de s'être désintéressés de la gestion (Cass. com., 8 avr. 2021, n° 19-25.802) mais la demande de désignation d'un mandataire ad hoc n'excuse pas la poursuite d'une activité déficitaire (Cass. com., 18 mai 2016, n° 14-16.895, Rev. soc. oct. 2016, p. 621, obs. N. Morelli ; Gaz. pal. 18 oct. 2016, 277e0, obs. T. Montéran).
Il a également été jugé que le dirigeant commet une faute de gestion s'il ne tente pas une recapitalisation de la société défaillante lorsqu'elle est nécessaire (Cass. com., 12 juill. 2016, n° 14-23.310, Rev. soc. janv. 2017, p. 44, obs. J. Heinich ; BJE nov. 2016, n° 113z3, p. 438, note Favario et 11 avr. 2018, n° 16-21.886, BJE juill. 2018, 116b1, p. 266, note T. Favario ; comp. Cass. com., 8 sept. 2021, n° 19-23.187) ou s'il rembourse un compte courant à un associé à un mauvais moment (Cass. com., 24 mai 2018, n° 17-10.119 ; Cass. com., 20 oct. 2021, n° 20-11.095 ; CA Aix-en-Provence, 5 juill. 2012 : JCP 2013, 1116, obs. Delattre) ou encore s'il fait remonter des dividendes en application d'un LBO ruineux (Cass. com., 9 sept. 2020, n° 18-12.444, BJE janv. 2021, p. 44, obs. Favario ; adde, Cass. com., 8 avril 2021, n° 19-23.669).
Est également constitutive d'une faute de gestion l'augmentation de la rémunération des dirigeants et avances consenties à une autre société qu'ils dirigeaient (Cass. com., 28 juin 2017, n° 14-29.936, BRDA 8/18) ou le retard dans la déclaration de la cessation des paiements (Cass. com., 8 déc. 1998 : RTD com. 1999, p. 983, obs. Mascala ; Cass. com., 26 oct. 1999 : RJDA 1999, n° 1368) lequel est souvent difficile à prouver (Cass. com., 8 juill. 2014, n° 13-18.490 : APC 2014, n° 276).
Peut être poursuivi sur ce fondement le dirigeant qui commet une faute de gestion pendant la phase d'exécution du plan ensuite résolu (Cass. com., 4 juill. 2018, n° 16-22.621, BJE nov.-déc. 2018, p. 427, obs. Favario).
- Limites :
1- En revanche, n'est pas caractérisée la faute de gestion si le jugement d'ouverture de la liquidation judiciaire avait été prononcé dans le délai légal de déclaration de l'état de cessation des paiements, de sorte que la non-déclaration de cet état ne pouvait être imputée à faute aux dirigeants concernés (Cass. com., 18 janv. 2017, n° 14-24.314, RJDA 5/17, n° 361, p. 408). En outre, la seule poursuite d’une activité déficitaire n’établit pas la faute de gestion (Cass. com., 11 déc. 2024, n° 23-19.807, RPC mai 2025, n° 80, obs. A. Martin-Serf).
2- De surcroît, depuis la loi Sapin II n° 2016-1691 du 9 décembre 2016, afin de limiter le domaine de l'action qui freine la liberté d'entreprendre, « en cas de simple négligence du dirigeant de droit ou de fait dans la gestion de sa société, sa responsabilité au titre de l’insuffisance d’actif ne peut être engagée ». Cette disposition est applicable immédiatement aux procédures en cours et aux instances en responsabilité en cours (Cass. com., 5 sept. 2018, n° 17-15.031 : APC 2018, comm. 219, p. 5, obs. Cagnoli ; BJE nov.-déc. 2019, p. 450, obs. T. Favario). La faute de gestion revêt ainsi une certaine autonomie au sein de la responsabilité civile car les dirigeants « simplement négligents » ne peuvent être condamnés à combler le passif. Cette exception soulève cependant, de nombreuses interrogations : elle vise la négligence dans la gestion d'une « société » et non de toute personne morale ce qui introduit une différenciation difficilement justifiable. Elle a trait à une « simple » négligence ce qui semble induire qu'une négligence grave, caractérisée, durable pourrait seule être retenue. Une telle rédaction est de nature à soulever des difficultés pratiques et l'on peut se demander si l'indulgence qui se dégage du texte ne va pas demeurer « lettre morte » (en ce sens, F.-X. Lucas, « Responsabilité pour insuffisance d'actif du dirigeant en présence d'une simple négligence », LEDEN mars 2020, p. 1, obs. Cass. com., 5 févr. 2020, n° 18-15.075. V. aussi, I. Parachkevova-Racine, « Retours sur les écueils de l'action en responsabilité pour insuffisance d'actif », Bull. Joly Sociétés 2018, p. 600). Cependant, les premiers arrêts intervenus sur ce sujet semblent s'orienter vers une analyse exigeante de « la simple négligence » : ainsi, l'omission de la déclaration de la cessation des paiements peut constituer une faute qui ne peut être qualifiée de simple négligence (Cass. com., 3 févr. 2021, n° 19-20 004). La Cour de cassation peut valider le raisonnement des juges qui considèrent qu'une faute excède la simple négligence (Cass. com., 8 avr. 2021, n° 19-25802 : les juges avaient relevé que « le désintérêt de M. I... pour la gestion de la société L. et l'omission d'en déclarer l'état de cessation des paiements excédaient la simple négligence ». Mais la Cour de cassation exige des juges une motivation rigoureuse et la non-transmission des documents comptables, en soi, n’est pas suffisante pour prouver une négligence grave (Cass. com., 2 oct. 2024, n° 23-15.995, RPC mai 2025, n° 82, obs. A. Martin-Serf).
3- Par ailleurs, il a été ajouté que « Lorsque la liquidation judiciaire concerne une association régie par la loi du 1er juillet 1901 relative au contrat d'association ou, le cas échéant, par le Code civil applicable dans les départements du Bas-Rhin, du Haut-Rhin et de la Moselle et non assujettie à l'impôt sur les sociétés dans les conditions prévues au 1 bis de l'article 206 du Code général des impôts, le tribunal apprécie l'existence d'une faute de gestion au regard de la qualité de bénévole du dirigeant ».Cela permet d’atténuer la responsabilité du dirigeant (V. par ex. Cass. com., 2 oct. 2024, n° 23-18.920, RPC mai 2025, n° 83, obs. A. Martin-Serf).
4 - En outre, ne peuvent être pris en compte que des faits antérieurs au jugement d'ouverture.
5- L’absence de déclaration ou la déclaration tardive qui est retenue par la jurisprudence comme un fait caractérisant une faute de gestion permettant d’engager une action en responsabilité pour insuffisance d’actif, a été neutralisée durant la période de protection liée au Covid (art. 1, ord. n° 2020-341 du 27 mars 2020).
La preuve de la faute de gestion peut être établie par tout moyen.
b) Le préjudice
Il convient que soit constatée une insuffisance d'actif qui est une condition de l'action. Par conséquent, n'est pas une action en responsabilité pour insuffisance d'actif, mais une action fondée sur les règles du mandat, celle par laquelle le liquidateur demande au dirigeant la somme payée par le client de la société que le dirigeant avait conservée (Cass. com., 15 nov. 2016, n° 15-16070). L'insuffisance d'actif doit être établie. Il convient de tenir compte de toutes les dettes existant au jour de l'ouverture de la liquidation, même si celle-ci a été précédée d'une période d'observation ou d'un plan finalement résolu.
c) Le lien de causalité
La Cour de cassation veille à ce que soit prouvé un lien de causalité entre la faute commise et le préjudice subi (V. Cass. com., 28 juin 2017, n° 14-29936, RJDA 2/18, n° 163, p. 182 ; Cass. com., 3 juill. 2012, n° 10-17624, RJDA 11/12, n° 988, p. 904 : pas de condamnation parce qu’il n’est pas prouvé que l’omission d’une dette dans la comptabilité ait contribué à la création du passif constitué pour l’essentiel par cette dette ; Cass. com., 30 oct. 2012, n° 11-12.231 : défaut de lien de causalité entre le caractère incomplet de la comptabilité et l’insuffisance d’actif (Cass. com., 13 nov. 1990, RJDA 1/91, n° 66. V. Douai, 20 févr. 1992, Dr. des sociétés, janv. 1993, n° 9, p. 16, obs. Y. Chaput).
2. Conditions procédurales
a) Qualité pour agir
Le tribunal est saisi par
- le liquidateur ;
Ex.Il a été jugé, par exemple, que le liquidateur peut agir contre le dirigeant d’une société d’investissement car l’action en responsabilité pour insuffisance d’actif n’est pas une opération de liquidation soumise à des règles spécifiques (Cass. com., 6 mars 2019, n° 17-20.459 : LEDEN juin 2019, n° 112p9, obs. Favario) - le ministère public
- ou les contrôleurs.
Lorsque l'action est mise en oeuvre par les contrôleurs, elle doit être précédée d'une mise en demeure adressée au liquidateur par au moins deux d'entre eux, puis être engagée par la majorité des contrôleurs (Cass. com. 24 mai 2018, n° 17-10 005, Rev. proc. coll.2018, n° 202, p. 41, obs. A. Martin-Serf ; LEDEN juill. 2018, p. 1, obs. F.-X. Lucas ; BJE sept. 2018, n° 116 f4, note Favario ; APC 29 juin 2018, comm. 177, note Cagnoli).
b) Prescription
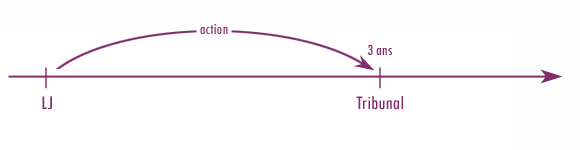
Elle est mise en oeuvre dans les trois ans qui suivent le jugement qui prononce la liquidation judiciaire.
c) Procédure à suivre
L'insuffisance d'actif ne peut être mise, en tout ou partie, à la charge d'un dirigeant qu'à la suite d'une assignation de celui-ci à cette fin et seulement par une décision de condamnation ou, avant l'intervention d'une telle décision, par une transaction (Cass. com., 8 mars 2017, n° 15-16005, RJDA 5/17, n° 362, p. 40).
- La procédure est étroitement réglementée dans le souci de protéger le dirigeant (sur le contenu d’un dossier en sanction : C. Delattre, B. Gambier, P.-M. le Corre et O. Péchenard, « Responsabilité des dirigeants », BJE nov.-déc. 2012, 419, spéc. 422 ; A. Diesbecq, « Conditions procédurales de l’action en responsabilité pour insuffisance d’actif : C. com., art. L. 651-2 : quelques conseils pratiques », Rev. proc. coll. juill.-août 2012, pratique professionnelle, n° 1, p. 81).
- Le président du tribunal, d’office ou encore à la demande du ministère public ou du liquidateur, peut charger le juge-commissaire ou à défaut un membre de la juridiction qu'il désigne, d'obtenir communication de tout document ou information sur la situation patrimoniale des dirigeants ou encore sur les revenus et le patrimoine non affecté de l’entrepreneur individuel à responsabilité limitée de la part des administrations et organismes publics, des organismes de prévoyance et de Sécurité sociale, des établissements de paiement et des établissements de crédit. Toute disposition législative contraire est inopposable à cette demande et ces organismes ne pourraient invoquer le secret professionnel pour refuser de répondre. Les dispositions du texte s’appliquent aussi aux personnes membres ou associées de la personne morale en procédure de sauvegarde, de redressement ou de liquidation judiciaire lorsqu’elles sont responsables indéfiniment et solidairement de ses dettes. Le juge commissaire ou le juge désigné doivent faire un rapport sur la situation patrimoniale des dirigeants qui est communiqué au ministère public et dont toute partie qui y a intérêt peut prendre connaissance.
- Le président du tribunal peut aussi ordonner toute mesure conservatoire utile à l'égard des biens des dirigeants ou de leurs représentants ou encore des biens de l’entrepreneur individuel à responsabilité limitée compris dans son patrimoine non affecté, afin qu'ils n'organisent pas leur insolvabilité dans l'attente de la décision du tribunal. Quant au juge-commissaire, il a la possibilité de désigner un technicien (Cass. com., 13 sept. 2016, n° 15-11174, Rev. soc. déc. 2016, p. 765, obs. L.-C. Henry, en l'occurrence, un expert-comptable).Celui-ci ne procède pas à une expertise soumise aux dispositions du code de procédure civil (Cass. com., 24 mars 2021, n° 19-21.457).
- Les parties doivent avoir reçu une communication écrite de l’avis du ministère public afin d’y répondre utilement ou du moins doivent avoir été mises en mesure de répondre à l’audience à ses observations verbales ou même après la clôture des débats (Cass. com., 5 déc. 2018, n° 17-13.009).
B. Résultats de l'action
Le tribunal dispose d'un pouvoir total d'appréciation .Il peut décider de ne pas entrer en condamnation lorsque, par exemple, l'attitude du dirigant atteste de sa volonté de sauver l'entreprise et qu'il a apporté des fonds personnels pour remédier aux difficultés de trésorerie (Cass. com., 8 mars 2023, n° 21-24.650, LEDEN avr. 2023, p. 6, note O. Maraud).
La Cour de cassation se limite à un contrôle de la qualification (Cass. com., 17 nov. 1992, Rev. soc. 1993.867, note B. Bouloc) et de la motivation des juges du fond qui ne peuvent se contenter d'une simple affirmation(Cass. com., 5 mai 2021, n° 19-23.975). Elle exige cependant le respect du principe de proportionnalité entre la sanction et la faute commise (Cass. com., 1er déc. 2009, n° 08-17.187, et 15 déc. 2009, n° 08-21.906, APC janv. 2010, obs. J. Vallansan ; Droit des sociétés mars 2010, obs. J.-P. Legros, Dr. & patr. 2010, obs. C. Saint-Alary-Houin : « Vu les articles L. 621-1 et L. 624-3 du code de commerce dans leur rédaction antérieure à la loi du 26 juillet 2005 de sauvegarde des entreprises, ensemble le principe de proportionnalité ;
Attendu que lorsque le redressement ou la liquidation judiciaire d’une personne morale fait apparaître une insuffisance d'actif, le tribunal peut, en cas de faute de gestion, même unique, ayant contribué à cette insuffisance d'actif, décider que les dettes de la personne morale seront supportées, en tout ou partie, avec ou sans solidarité, par tous les dirigeants de droit ou de faut, rémunérés ou non, ou par certains d'entre eux ; que toutefois, si le montant de la condamnation prononcée relève de l'appréciation souveraine des juges du fond dès lors qu'il n'excède pas l'insuffisance d'actif, il importe, lorsque plusieurs fautes de gestion ayant contribué à cette insuffisance d'actif, sont retenues, que chacune d'entre elles soit légalement justifiée ».
Le tribunal peut condamner le dirigeant à payer la totalité de l'insuffisance d'actif ou à combler une partie de celle-ci seulement (Cass. com., 17 fév. 1998), retenir une condamnation de plusieurs dirigeants sur une base inégalitaire, ordonner ou non la solidarité entre eux.
A l'inverse, il peut condamner solidairement les dirigeants de droit et de fait d’une société en liquidation judiciaire (Cass. com., 30 janv. 2019, BJE mai 2019, n° 116x6, note Cerati- Gauthier) ou condamner deux dirigeants au paiement de 70 % du passif (Cass. com., 9 mai 2018, n° 16-26.684, Rev. proc. coll. 2018, n° 205, p. 43, obs. A. Martin-Serf ; APC 9 mai 2018, com. 163, obs. F. Petit ; JCP, E, 2018, 1412, note A. Cerati-Gauthier ; BJS 2018, p. 517, note B. Brignon).
Cette action qui constitue la grande inquiétude des dirigeants de l'entreprise a pour objet de reconstituer l'actif de l'entreprise et les sommes recueillies sont réparties entre tous les créanciers au marc le franc, c'est-à-dire, en proportion de leurs créances et sans tenir compte des sûretés pouvant exister.
Les tribunaux admettent la possibilité de cumul de l'action en responsabilité pour insuffisance d'actif avec l’action en responsabilité fiscale sur le fondement de l’article L. 267 du Livre de procédures fiscales car les deux actions n’ont pas le même objet (Cass. com., 9 déc. 1997 : Bull. civ. IV, n° 331 ; Rev. sociétés 1998, p. 316, note Daigre ; Cass. com., 13 juin 2018 : LEDEN nov. 2018, n° 111 v5, note Urbain). Il en est de même du cumul de la solidarité fiscale de l’article 1745 du Code général des impôts (en cas de fraude fiscale, notamment) et de la responsabilité pour insuffisance d’actif car la première constitue une garantie de recouvrement de la créance fiscale et ne tend pas à la réparation d’un préjudice (Cass. com., 5 sept. 2018, n° 17-13.626 : LEDEN nov. 2018, n° 111z3, note Camensuli-Feuillard ; Act. proc. coll. oct. 2018, 241, p. 1, obs. Thullier ; Gaz. Pal. 15 janv. 2019, n° 339 t0, p. 82, obs. Montéran). En revanche, l'action en responsabilité pour insuffisance d'actif visée par l'article L. 651- 2 du Code de commerce ne se cumule pas avec l’action sociale exercée contre le dirigeant prévue par l'article L. 223 -22 du même code car il s'agit aussi d'une action en responsabilité (Cass. com., 26 mars 2025, n° 23-20.349, BJE202b0, obs. T. Favario).
Une fois que le dirigeant est condamné, il doit s'exécuter ; mais il est interdit de négocier le montant de la condamnation avec les organes de la procédure, l'autorité de la chose jugée s'y oppose. La Cour de cassation, dans un arrêt rendu en matière de comblement de passif, a jugé que la condamnation du dirigeant au paiement de l'insuffisance d'actif ne pouvait en aucun cas faire l'objet d'une transaction (Cass. com., 5 nov. 2003, D. 2003, act. jur., p. 2831 ; RTD com. 2004, p. 604, obs. C. Mascala, M.-P. Dumont-Lefranc, « Action en comblement de passif et transaction », JCP E 2004, p. 1154) même si les condamnations ne sont pas encore définitives (Cass. com., 24 mars 2009, n ° 07-20.383).
En revanche, la possibilité de transiger avant la condamnation est admise, dans la mesure où les conditions de la transaction civile sont réunies (en ce sens, C. Delattre, B. Gambier, P-M Le Corre et O. Péchenard, « Responsabilité des dirigeants », BJE nov-déc. 2012, 419, spéc. 422 ; V. aussi, C. Delattre, « Quelques précisions sur la notion de transaction en matière de responsabilité pour insuffisance d’actif », Rev. proc. coll. sept. 2012, Etudes n° 35, p. 22).
En savoir plus
L’ordonnance du 9 décembre 2010 a ajouté un article L. 651-2 au Code de commerce selon lequel lorsque la liquidation judiciaire a été ouverte ou prononcée à raison de l’activité d’un EIRL à laquelle un patrimoine est affecté, le tribunal peut, dans les mêmes conditions condamner cet entrepreneur à payer tout ou partie de l’insuffisance d’actif sur son patrimoine affecté. L'action a donc pour effet de supprimer la séparation des patrimoines.
C. Non respect de la condamnation
Si le dirigeant ne s'acquitte pas de sa dette, le tribunal peut prononcer sa faillite personnelle (C. com., art. L. 653-6).
En application de l'article L. 653-1, II du Code de commerce, l'action visant à obtenir la condamnation du dirigeant défaillant devait être exercée, dans la rédaction de 2005, dans un délai de trois ans à compter du jugement d'ouverture de la procédure de redressement ou de liquidation judiciaire. Cette nouvelle prescription qui n'était pas rétroactive, et qui s'appliquait aux procédures ouvertes après le 1er janvier 2006, incitait à la vigilance car elle est rapidement acquise, l'action en responsabilité pour insuffisance d'actif n'étant pas, en pratique, engagée tout de suite après la liquidation et la mise en œuvre de l'article L. 653-6 supposant que soit prouvée la carence du dirigeant. Il y avait même là, pour certains auteurs, une véritable aubaine. C’est pourquoi l’ordonnance du 12 mars 2014 prévoit que la prescription de l’action prévue par l’article L. 653-6 « ne court qu’à compter de la décision définitive rendue en application de l’article L. 651-2 » et non à compter du jugement d’ouverture.
En savoir plus
La loi du 12 mars 2012 a prévu que le président du tribunal peut ordonner toute mesure conservatoire utile à l’égard des biens du défendeur à une action en extension ainsi qu’« à l’égard des biens du dirigeant de droit ou de fait à l’encontre duquel l’administrateur ou le mandataire judiciaire introduit une action en responsabilité fondée sur une faute ayant contribué à la cessation des paiements du débiteur » (v. Ph. Roussel-Galle, « La loi Pétroplus, quelques réflexions ... avec un peu de recul », RPC mai 2012, n° 3, étude 16). Sous couvert de prévoir des mesures conservatoires, ce texte évoque la possibilité, dans la procédure de redressement judiciaire, d'agir en responsabilité contre les tiers (y compris les dirigeants) qui ont contribué par leur faute à la survenance de la cessation des paiements.
§2. Les sanctions personnelles
L'ouverture de la procédure de redressement ou de liquidation judiciaire peut entraîner le prononcé de sanctions civiles à l'encontre du dirigeant ou du débiteur. Ces sanctions, inapplicables dans la procédure de sauvegarde, sont constitutives de la faillite personnelle ou de l'interdiction de gérer. Ces sanctions sont elles-mêmes de deux types. Certaines n'atteignent que les dirigeants de sociétés dans leurs biens personnels. D'autres peuvent frapper dirigeants et débiteurs et constituent des interdictions de gérer.
A. La faillite personnelle
La faillite personnelle est une sanction civile (C. com., art. L. 653-1 et s.) qui se caractérise, d'une part :
- par l'interdiction de diriger, gérer, administrer ou contrôler directement ou indirectement toute entreprise commerciale ou artisanale, toute exploitation agricole ou toute autre entreprise ayant toute autre activité indépendante, et toute personne morale ayant une activité économique,
- par l'interdiction d'exercer une fonction publique élective. Les autres déchéances attachées à l'ancienne "faillite" ont été supprimées.
La faillite personnelle revêt le caractère d'une punition, même si elle ne constitue pas une sanction pénale. Elle se distingue de l'action en responsabilité pour insuffisance d'actif qui relève du droit de la responsabilité tut en présentant une originalité certaine. C'est pourquoi la Cour de cassation considère qu'il n'est pas nécessaire d'établir une insuffisance d'actif pour prononcer la faillite personnelle (Cass. com., 12 juin 2025, n° 24-13.566, D. 30 juin 2025, note T. Duchesne).
De nombreux autres cas sont prévus par les articles L. 653-4 (anciens cas d’obligation aux dettes) et par l’article L. 653-5 du Code de commerce. Est punissable au titre de la faillite personnelle, l'un des faits suivants :
- « Avoir disposé des biens de la personne morale comme des siens propres » ;
- « Sous le couvert de la personne morale masquant ses agissements avoir fait des actes de commerce dans un intérêt personnel ». Le dirigeant se sert de la personne morale pour cacher son activité propre. Cette hypothèse se recoupe souvent avec la précédente et consiste à tirer un profit de la société, soit directement, soit par personne interposée ;
- « Avoir fait des biens ou du crédit de l’entreprise ou du patrimoine visés par la procédure un usage contraire à l'intérêt de cette entreprise ou de ce patrimoine à des fins personnelles ou pour favoriser une personne morale ou une entreprise dans laquelle il était intéressé directement ou indirectement ou un patrimoine distinct lui appartenant » ;
Rq.S’agissant du prononcé de la faillite personnelle, l’ordonnance du 9 décembre 2010 traite l’entrepreneur individuel à responsabilité limitée comme un dirigeant de personne morale et sanctionne les détournements de biens du patrimoine affecté. Cette transposition est tout de même étonnante car, à défaut d’écran d’une personne morale, l’EIRL est sanctionné pour avoir utilisé les biens du patrimoine soumis à la procédure comme s’ils étaient compris dans un autre patrimoine alors qu’il en est propriétaire. Mieux encore, il est sanctionné pour faire des biens et du crédit de « l’entreprise » (qui est son entreprise) un usage contraire à l’intérêt de celle-ci. Dans cette troisième hypothèse, le législateur se trahit et ne fait plus référence à l’activité, mais à l’entreprise pour exiger le respect de son intérêt. Ce faisant, il personnifie « l’entreprise » et la substitue à la personne morale…Il est bien difficile de concevoir un patrimoine d’affectation sans raisonner comme s’il s’était produit une création de personne morale. Ce cas de faillite personnelle ressemble à s’y méprendre à l’abus de biens sociaux ! C'est pourquoi, du moins, l'alinéa 3 a-t-il été abrogé par la loi PACTE. Cependant, le législateur persiste et signe... puisque la loi du 14 février 2022 retient les mêmes solutions pour les entrepreneurs individuels. - « Avoir poursuivi abusivement, dans un intérêt personnel, une exploitation déficitaire qui ne pouvait conduire qu'à la cessation des paiements de la personne morale » ;
- « Avoir détourné ou dissimulé tout ou partie de l'actif ou frauduleusement augmenté le passif de la personne morale » ;
Ce cas de faillite personnelle avait peu retenu l’attention jusqu’à ce que la Cour de cassation considère que « le fait de soustraire volontairement une société à l’impôt dont est résulté un redressement fiscal ayant entraîné une augmentation des charges de la société et la cessation des paiements » constitue une augmentation frauduleuse de passif. La faillite personnelle est donc une sanction très grave qui peut être assortie de l'interdiction d'exercer une fonction élective et qui permet aux créanciers de retrouver leur droit de poursuite individuelle. En raison de sa gravité, la Cour de cassation veille à ce que son prononcé soit justifié par les juges du fond, comme le rappelle un arrêt du 30 avril 2025 (n° 24-14.030, BJE202d7, obs. T.Favario) :
17. Il résulte de ces textes que le tribunal qui prononce une mesure de faillite personnelle doit motiver sa décision, tant sur le principe que sur le quantum de la sanction, au regard de la gravité des fautes et de la situation personnelle de l'intéressé.
18. Pour prononcer contre M. [N] une faillite personnelle d'une durée de quinze ans, l'arrêt se borne à retenir qu'au regard des antécédents de gestion du dirigeant, des circonstances de la fin de son mandat de gérant et de sa situation personnelle, il y a lieu de le condamner à une telle mesure.
19. En statuant ainsi, par voie de simple affirmation et sans aucune analyse, même succincte, des pièces soumises à son appréciation susceptibles de justifier ces antécédents de gestion, et sans motiver sa décision au regard de la gravité des faits retenus, la cour d'appel n'a pas satisfait aux exigences des textes susvisées ».
Est également punissable de la faillite personnelle, l'un des faits ci-après :
- « Avoir exercé une activité commerciale, artisanale ou agricole ou une fonction de direction ou d'administration d'une personne morale contrairement à une interdiction prévue par la loi » ;
- « Avoir, dans l'intention d'éviter ou de retarder l'ouverture de la procédure de redressement judiciaire ou de liquidation judiciaire, fait des achats en vue d'une revente au-dessous du cours ou employé des moyens ruineux pour se procurer des fonds » ;
- « Avoir souscrit, pour le compte d'autrui, sans contrepartie, des engagements jugés trop importants au moment de leur conclusion, eu égard à la situation de l'entreprise ou de la personne morale » ;
- « Avoir payé ou fait payer, après cessation des paiements et en connaissance de cause de celle-ci, un créancier au préjudice des autres créanciers » ;
- « Avoir, en s'abstenant volontairement de coopérer avec les organes de la procédure, fait obstacle à son bon déroulement ». Ce cas ajouté par la loi du 26 juillet 2005 devrait permettre de condamner le débiteur qui refuse de remettre sa comptabilité ou la liste de ses créanciers . Il n'est applicable qu'aux procédures ouvertes après le 1er janvier 2006 .
- « Avoir fait disparaître des documents comptables, ne pas avoir tenu de comptabilité lorsque les textes applicables en font obligation ou avoir tenu une comptabilité fictive, manifestement incomplète ou irrégulière au regard des dispositions applicables ».
- « Avoir déclaré sciemment, au nom d’un créancier, une créance supposée ».
Le tribunal peut, cependant, préférer prononcer une interdiction de gérer car la faillite personnelle est facultative.
B. L'interdiction de gérer
L'article L. 653-8 permet donc à la juridiction saisie de priver simplement le dirigeant ou le débiteur de la possibilité de diriger une entreprise commerciale, artisanale, industrielle ou toute personne morale de droit privé. Le tribunal est souverain dans l'appréciation de l'opportunité de prononcer l'interdiction de gérer (CA de Paris, 10 juin 2014, BRDA 17/14, n° 8). La sanction ne permet pas alors la reprise des poursuites de la part des créanciers.
L'interdiction de gérer est encourue dans les cas énumérés aux articles L. 653-3 à L. 653-6 du Code de commerce mais aussi,
Elle devient la seule sanction (à la place de la faillite personnelle) du débiteur qui a omis « sciemment » de déclarer la cessation des paiements dans le délai de quarante-cinq jours, sans avoir demandé par ailleurs l'ouverture d'une procédure de conciliation (C. com., art. L. 653-8). Cette exigence que le défaut de déclaration soit fait sciemment a été ajoutée par la loi n° du 6 août 2015 et s'agissant d'une disposition moins sévère que celle du droit antérieur doit être appliquée aux procédures en cours (Cass. com., 24 mai 2018, n° 17-18918, BJE sept.-oct. 2018, p. 365, obs. T. Favario). La Cour avait auparavant refusé la transmission d'une QPC confrontant son interprétation du mot « sciemment » avec le principe de la rétroactivité in mitius découlant de l'article 8 de la CEDH (Cass. com., 14 déc. 2017, n° 17-18918, BJE mars-avr. 2018, p. 122, obs. T. Favario).
Précisons que « pour prononcer l'interdiction de gérer contre le dirigeant qui n'a pas déclaré dans le délai légal la cessation des paiements, les juges ne peuvent retenir une autre date de cessation des paiements que celle fixée dans le jugement d'ouverture de la procédure collective ou dans un jugement de report de cette date » (Cass. com., 29 nov. 2016, n° 15-14249), mais il suffit de prouver, pour le condamner, qu'il avait acquis la conscience de la cessation des paiements et de la nécessité de déclarer son état Cass. com., 12 janv. 2022, n° 20-21427).
En savoir plus
L’ordonnance du 9 décembre 2010 a ajouté un article L. 653-3 au Code de commerce selon lequel lorsque la liquidation judiciaire a été ouverte ou prononcée à raison de l’activité d’un EIRL à laquelle un patrimoine est affecté, le tribunal peut, retenir à l’égard de cet entrepreneur deux faits :
- Sous le couvert de l'activité visée par la procédure masquant ses agissements, avoir fait des actes de commerce dans un intérêt autre que celui de cette activité ;
- Avoir fait des biens ou du crédit de l’entreprise visée par la procédure un usage contraire à l’intérêt de celle-ci à des fins personnelles ou pour favoriser une personne morale ou entreprise dans laquelle il était intéressé directement ou indirectement ….
C. Unité de régime des sanctions civiles
a) Ces deux actions tendant à la faillite personnelle ou à l'interdiction de gérer sont réservées aux organes de la procédure : mandataires judiciaires ou liquidateurs, ainsi qu'au ministère public et aux contrôleurs dans les conditions habituelles. Elles sont portées devant le tribunal qui connaît de la procédure.
Elles peuvent être prononcées dès lors que le tribunal a été saisi avant la clôture de la procédure collective par une décision passée en force de chose jugée et tant que la prescription n'est pas acquise, les actions se prescrivant par trois ans à compter du jugement d’ouverture.
Précisions :
- Peu importe alors, si ces conditions sont remplies, que le prononcé des sanctions soit postérieur à la clôture (Cass. com., 8 févr. 2023, n° 21-22.796, LEDEN mars 2023, p. 5, obs. R. du Plantier).
- En cas de conversion d'une procédure de redressement en liquidation judiciaire, la prescription des actiona court à compter du jugement d'ouverture initial et non du jugement de conversion (Cass. com., 4 nov. 2014, n° 13-24.028, LEDEN déc. 2014, n° 180, p. 6, obs. P. Rubellin).
- En cas d'annulation d'un jugement de liquidation judiciaire après résolution d'un plan de redressement, les actions se prescrivent à dater de l'arrêt ayant annulé le jugement et ouvert la liquidation judiciaire (Cass. com., 23 nov. 2022, n° 21-19.431, LEDEN févr. 2023, p. 5, obs. O. Maraud).
Les actes faits par le débiteur frappé de faillite personnelle sont inopposables à la procédure. Ils ne sont pas entachés de nullité.
Les jugements prononçant la faillite personnelle et les autres sanctions font l'objet des mentions au bulletin n° 2 du casier judiciaire prévues par l'article 768 5° du Code de procédure pénale et des publicités prévues à l'article R. 621-8 (Registre du commerce et des sociétés, BODACC ; journal d'annonces légales) sans que les tribunaux puissent accorder une dispense d'inscription (V. S. Almaseanu, « L'impossible dispense d'inscription au bulletin n° 2 du casier judiciaire des sanctions personnelles prononcées par les tribunaux de commerce », RPC sept. 2019, Etudes 18, p. 23).
Ils sont signifiés par le greffier, dans les quinze jours aux personnes sanctionnées.
Ils sont maintenant centralisés sur un fichier national des interdits de gérer qui est tenu par le Conseil national des greffiers des tribunaux de commerce à ses frais et sous sa responsabilité Ce fichier n’est accessible, de manière permanente, qu’aux greffiers des tribunaux de commerce (et des tribunaux civils statuant commercialement) et, de manière occasionnelle, pour les besoins de leurs missions, aux magistrats de l’ordre judiciaire, aux services du Ministère de la Justice et aux représentants de l’Administration et d’organismes impliqués contre la lutte contre la fraude définis par décret.
b) Le cumul des sanctions civiles et pénales.
Saisi d'une QPC sur la constitutionnalité du cumul des poursuites pénales pour le délit de banqueroute avec la condamnation pour faillite personnelle ou interdiction de gérer consécutive à un redressement ou liquidation judiciaire, le Conseil constitutionnel a d'abord conclu à la constitutionnalité du cumul des sanctions (Cons. cons., n° 2016-570 et 2016-573 QPC du 29 sept. 2016, Rev. soc. déc. 2016, p. 755). Il relevait que les faits reprochés bien qu’identiques réprimés par le juge pénal et le juge civil « doivent être regardés comme susceptibles de faire l'objet de sanctions de nature différente » puisque le juge pénal peut prononcer une peine d'emprisonnement ou d'amende. Mais, plus récemment, par une décision n° 2016-573 QPC du 29 septembre 2016, il a abrogé l'article L. 654-6 du Code de commerce au motif qu'il portait atteinte au principe de l'égalité devant la loi. La faillite personnelle prononcée par la juridiction pénale est supprimée. En revanche, l'interdiction de gérer temporaire ou définitive est encore susceptible d'être prononcée, mais sur le fondement de l'article 131-27 du Code pénal. Elle est alors limitée à dix ans.
c) Violation des sanctions.
Les sanctions de la faillite personnelle et de l'interdiction de gérer doivent être respectées sous peine de sanctions pénales
En savoir plus
C. Delattre, « Violation d'une interdiction de gérer = comparution immédiate = emprisonnement ferme », JCP E 2016, 129 ; « La faillite personnelle et l'interdiction de gérer ne doivent pas être considérées comme des sanctions vaines », Rev. proc. coll. 2009, comm. 5 ; « De l'emprisonnement pour la violation de l'interdiction de gérer », Rev. proc. coll. 2011, focus 5.
D. Le relèvement des sanctions
Le relèvement de ces sanctions est possible, soit automatiquement en cas de jugement de clôture pour extinction de passif, soit facultativement si le dirigeant a apporté une contribution suffisante au paiement du passif. Dans le cas de l'interdiction de gérer il peut être relevé :