- Le traitement non judiciaire des difficultés.
Depuis la loi n° du 1er mars 1984, le droit français a mis en place un système de prévention et de traitement amiable des difficultés des entreprises. Se distinguent ainsi la « prévention- détection » et « la prévention-traitement ».
En savoir plus
C. Saint-Alary-Houin et M.-H. Monsériè-Bon, Prévention et traitement amiable des difficultés des entreprises, Coll. Droit du paiement, Lextenso 2018 ; C. Saint-Alary-Houin, « Les procédures de prévention des difficultés des entreprises : la vision du droit français », LPA 30 mars 2018, n° 65, p. 16 ; O. Buisine, « Prévention des difficultés des entreprises : évolutions et prospective », RPC juill. 2018, Etudes 16, p. 17.
- La prévention-détection.
Pour éviter la vulnérabilité financière des entreprises, la loi du 1er mars 1984 les avait obligées à augmenter leurs fonds propres en faisant passer le capital des SARL de 20 000 à 50 000 francs (7 500 euros) et celui des sociétés anonymes de 100 000 à 250 000 francs (37 000 euros) et 225 000 euros pour les SA faisant appel public à l'épargne. Cette tendance à renforcer les fonds propres a, cependant, été contrariée par la possibilité de créer une SARL « à un euro » et par la mise en place du statut de « l'auto-entrepreneur » qui permet de créer une entreprise sans ressources importantes - voire sans aucun actif depuis la loi PACTE - ce qui la vulnérabilise. D'autres procédés peuvent également être rattachés à la prévention, comme la procédure d'alerte ou encore la réduction des délais de paiement, à 45 jours fin de mois ou 60 jours à dater de l’émission de la facture, prévue par la loi de modernisation de l'économie du 4 août 2008 et dont l’efficacité a été renforcée par la loi Hamon du 17 mars 2014, ayant comme objectif de prévenir les retards de paiement et les difficultés qui peuvent en résulter pour le créancier.
Mais surtout, la loi a voulu accroître les éléments d'information dont disposent les entreprises afin de leur permettre de prévenir les difficultés pouvant surgir. Cette prévention par l'information économique s'est traduite par de nouvelles obligations comptables ainsi que par la multiplication d'indices de fragilité financière.
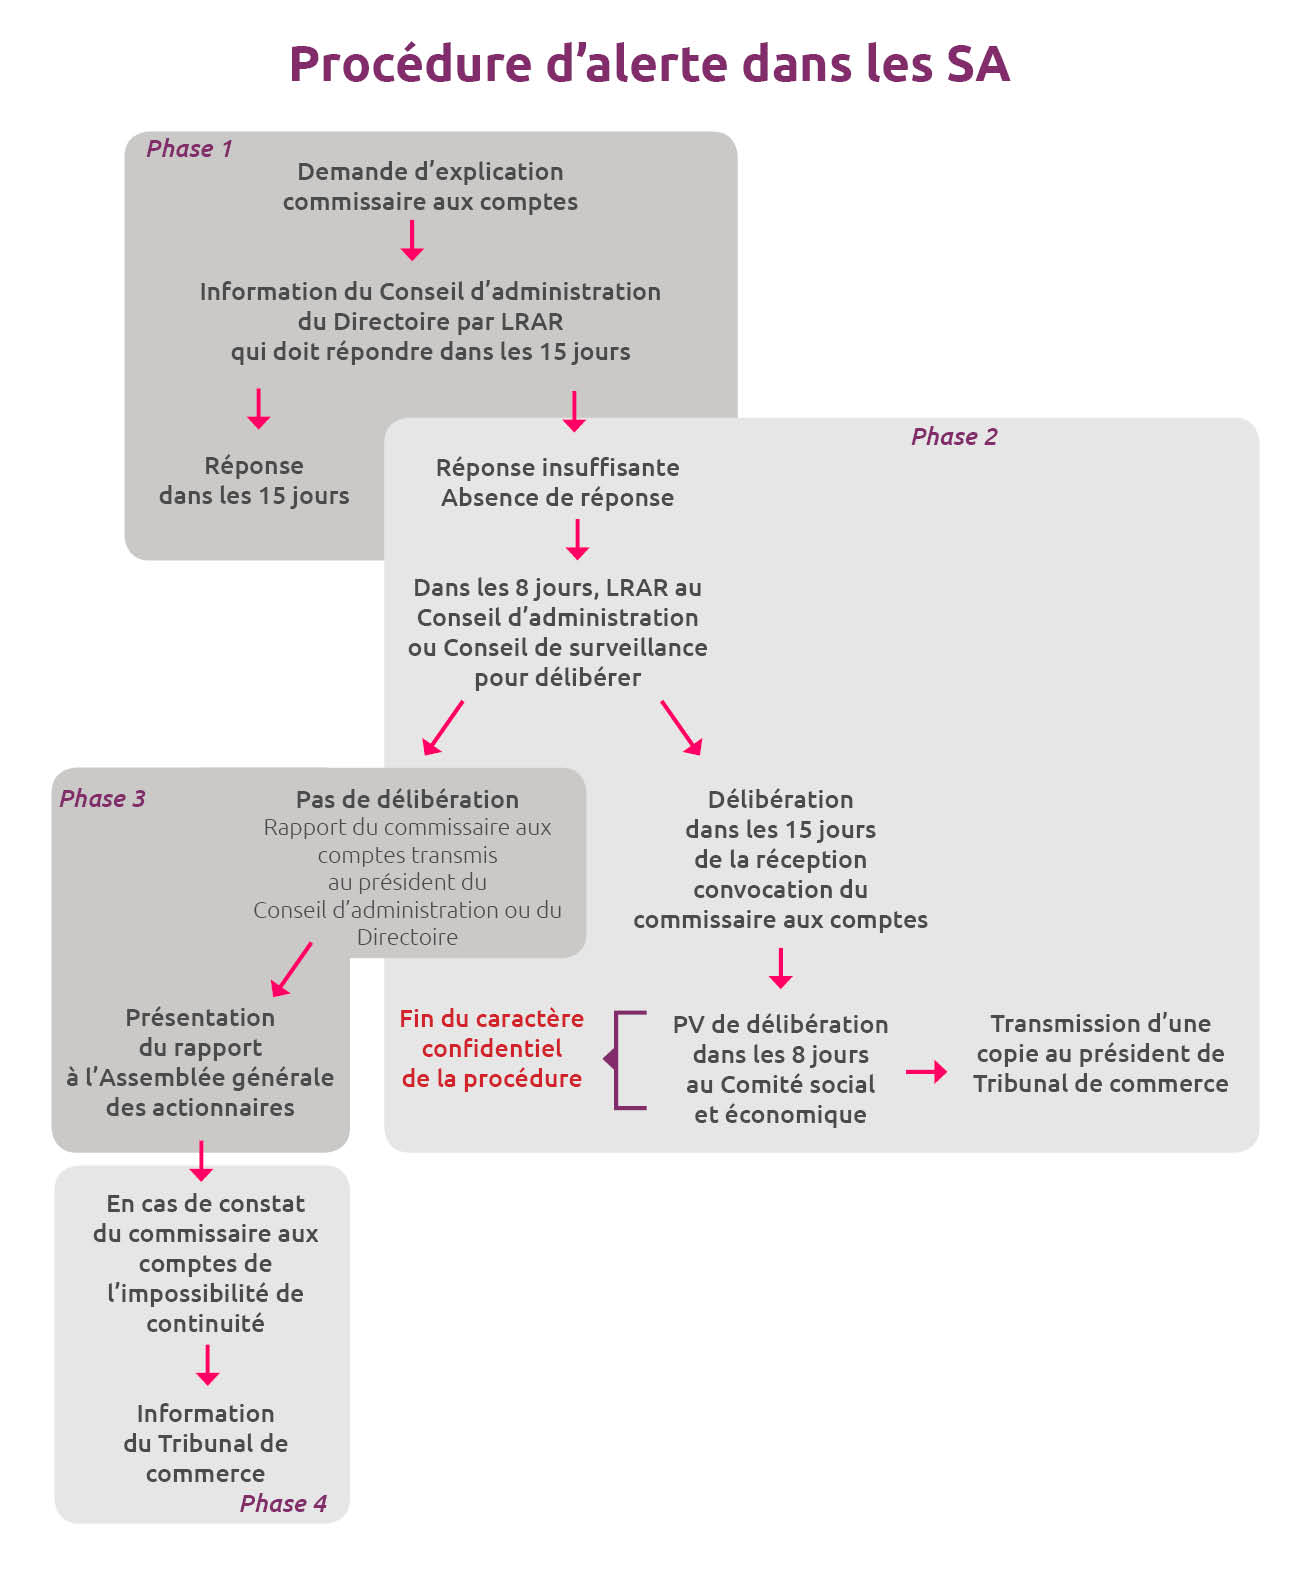
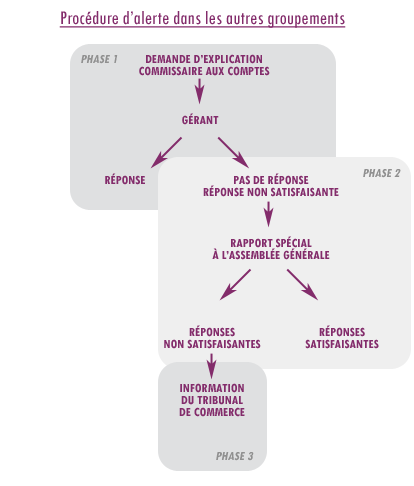
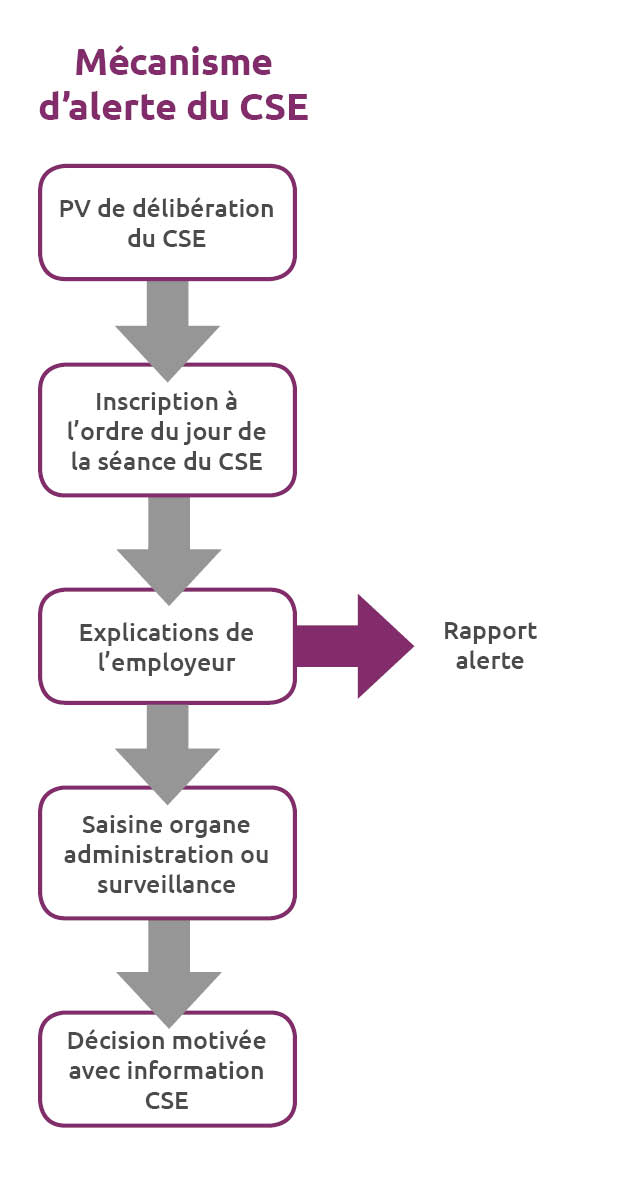
En outre, le législateur a mis en place des techniques de réaction aux difficultés afin de susciter une prise de conscience de la direction en créant des procédures d'alerte dont le but est d'attirer l'attention des dirigeants sur des indices de difficultés pouvant menacer l'entreprise. Ces clignotants avaient déjà été suggérés par le rapport Sudreau en 1975 et ont été légalisés en 1984 sous la forme de droits d'alerte.
Les pouvoirs d'injonction et de convocation du président du tribunal ont été accrus toujours pour que les dirigeants prennent rapidement les mesures qui s'imposent.
Tout ce dispositif a été amélioré par la loi n°du 10 juin 1994 et a été codifié dans le livre 2 et dans le livre VI du Code de commerce. La loi n° du 26 juillet 2005 lui a apporté quelques retouches. Les modifications ultérieures, et particulièrement celles de l’ordonnance n° du 12 mars 2014 et des lois n° du 6 août 2015 et n° du 18 novembre 2016 sur la modernisation de la justice du XXIème siècle , ont encore facilité le recours à la prévention.
Cependant, un coup de frein à ce mouvement général a été apporté par des textes qui ont allégé récemment les obligations comptables des PME et par la loi n° dite loi PACTE du 22 mai 2019 relative à la croissance et à la transformation des entreprises qui a restreint les cas d'intervention des commissaires aux comptes.
L'épidémie de Covid 19 qui a conduit à de nombreuses défaillances d'entreprises a, au contraire, suscité l'adoption d'un dispositif provisoire destiné à faciliter l'accès à la prévention
En savoir plus
« État d’urgence sanitaire : les adaptations du droit des entreprises en difficulté », direction scientifique et avant-propos F. Macorig-Venier et J. Théron, BJE mai-juin 2020, 117c7, p. 54 ; O. Buisine, « Présentation de l’ordonnance n° 2020-596 du 20 mai 2020 d’adaptation du droit des entreprises en difficulté », RPC mai-juin 2020, Etudes 15, p. 9, spéc. 17 à 34 ; Table-ronde, « L’adaptation des règles relatives aux difficultés des entreprises à l’urgence sanitaire », RPC mai-juin 2020, p. 67.
Certaines des dispositions du dispositif provisoire ont été pérennisées par l'ordonnance n° du 15 septembre 2021. Celle-ci a, notamment, renforcé l'efficacité de l'alerte par le commissaire aux comptes ainsi que par le président du tribunal. Mais le texte ne comporte pas de nouveautés sensibles en matière de détection des difficultés (V. B. Saintourens, « La prévention et le traitement amiable des difficultés de l'entreprise dans l'ordonnance du 15 septembre 2021 », Rev. proc. coll. nov.-déc. 2021 Dossier 6, p. 53). En revanche, le plan d'action pour l'accompagnement à la sortie de crise des entreprises en difficulté, publié en août 2021 met en place, avec l'appui des professionnels, tout un dispositif de détection des signes de défaillance: guichet unique, numéro vert, algorithme (V. Circulaire interministérielle du 6 août 2021).
La prévention repose toujours sur l'identification des techniques de détection des difficultés (section 1) et des réactions possibles tant de l'entreprise que des tiers (section 2).
Section 1. L'identification des difficultés
Le Code de commerce a institué un véritable droit économique de l'information (M. Jeantin, « La loi du 1er mars 1984 relative à la prévention et au règlement amiable des difficultés des entreprises », Droit social 1984, p. 599 ; P. Le Cannu, « L'amélioration de l'information au sein de l'entreprise », RJ com., n° spé. I986, p. 8) qui doit profiter à toutes les composantes de l'entreprise, aux associés, mais aussi aux salariés.
Cette information résulte, tout d'abord, de l'examen de la comptabilité (§1). Indépendamment de la comptabilité, l'identification des difficultés peut résulter d'autres sources de renseignement (§ 2).
§1. L'identification par l'information comptable
Le législateur a amélioré l'information dans l'entreprise grâce à l'extension de la comptabilité traditionnelle (A), mais aussi, par l'institution de nouveaux documents comptables (B). Au-delà, c'est l'exploitation de toutes ces données comptables qui doit permettre à l'entreprise de prendre conscience des indices de défaillance et de réfléchir aux procédés permettant d'y remédier (C). Enfin pour assurer l'efficacité du dispositif, le législateur renforce l'obligation de dépôt des comptes (D).
A. L'accroissement de la comptabilité obligatoire
La comptabilité traditionnelle est rétrospective dans la mesure où elle donne l'état de la situation de l'entreprise à la fin de l'exercice, ou parfois, au cours de l'exercice. Bien que tournée vers le passé, elle donne des éléments fondamentaux pour apprécier l'état de la trésorerie ou de la progression du chiffre d'affaires et de la rentabilité. Ces obligations comptables, déjà connues pour les sociétés commerciales, ont été développées dans ces groupements, mais ont été également étendues à d'autres personnes morales de droit privé. En outre, des obligations spécifiques sont imposées à l'entrepreneur individuel à responsabilité limitée.
1. L'accroissement des obligations comptables traditionnelles
a) Des sociétés commerciales
Les sociétés commerciales : sociétés anonymes, à responsabilité limitée ou sociétés en nom collectif sont assujetties par les articles L. 232-21 à L. 232-23 du Code de commerce à déposer leurs comptes sociaux. Une telle obligation qui est contestée car elle n’est pas exigée dans nombre de pays étrangers et, de manière moindre, par les directives européennes, a cependant été limitée par l’ordonnance n° 2014-86 du 30 janvier 2014 dans la mesure où ce texte permet aux sociétés répondant à la définition des micro-entreprises au sens de l'article L. 123-16-1, de ne pas établir l’annexe, et sur option, de déclarer que les comptes annuels qu'elles déposent ne seront pas rendus publics. Pour les autres, le dépôt des comptes demeure une obligation. Il se traduit, d'une part, par l'obligation de publier les annexes du bilan et, d'autre part, par celle de tenir des comptes consolidés :
|
1 - Doivent être annexés au bilan
|
|---|
En outre, si la société est cotée en bourse, elle doit annexer :
|
|
2 - S'agissant de la tenue des comptes consolidés
|
|---|
| Elle est obligatoire pour les sociétés qui appartiennent à un groupe, et elle consiste à publier des comptes qui récapitulent dans un document unique les comptes de toutes les sociétés du groupe comme si elles constituaient une seule et même structure. |
b) Obligations comptables des autres groupements
- 50 salariés : les salariés pris en compte sont ceux qui sont liés à la personne morale par un contrat de travail à durée indéterminée
- 3 100 000 euros du montant hors taxes du chiffre d'affaires ou des ressources. Ce montant est celui des ventes de produits et de services liés à l'activité courante. Le montant des ressources est égal au montant des cotisations, subventions et produits de toute nature liés à l'activité courante.
- 1 550 000 euros pour le total du bilan : celui-ci est égal à la somme des montants nets des éléments d'actif (art. 22 du décret du 1er mars 1985).
Bien souvent, les sociétés ne respectent pas cette obligation de dépôt des comptes, d'où la possibilité prévue par la loi n°d'enjoindre aux entreprises d'y procéder sous astreinte.
Les modalités de calcul du nombre des salariés, mentionnées à l’article R. 232-2, ont été modifiées par le décret n° 2020-100 du 7 février 2020. À compter du premier exercice ouvert à partir du 9 février 2020, « les salariés pris en compte sont les salariés permanents liés à la société et aux sociétés dont cette dernière détient directement ou indirectement plus de la moitié du capital ». L’effectif est déterminé conformément aux dispositions de l’article D. 210-21 qui précise que « pour l’application des dispositions du présent livre, l’effectif salarié est déterminé selon les dispositions du dernier alinéa de l’article D. 123-200. Les catégories de personnes incluses dans l’effectif de salariés permanents mentionné au présent livre, sont les salariés à temps plein, titulaires d’un contrat à durée indéterminée ».
Quant au montant net du chiffre d’affaires, fixé à 18 millions d’euros, il est défini différemment selon la forme du groupement. Pour les sociétés et les groupements d’intérêt économique, il est égal au montant des ventes de produits et services liés à l’activité courante diminué des réductions sur ventes, de la taxe sur la valeur ajoutée et des taxes assimilées (C. com., art. R. 232-2). Pour les personnes morales de droit privé non commerçantes ayant une activité économique, le chiffre d’affaires correspond au montant des ventes de produits et services liés à l’activité courante, mais le texte prend également en compte le montant des ressources qui correspond au montant des cotisations, subventions et produits de toute nature liés à l’activité courant (C. com., art. R. 612-3 qui renvoie au R. 612-1).
c) Obligations comptables de l’EIRL
L’article L. 526-14 du Code de commerce impose également à l’entrepreneur individuel responsabilité limitée un certain nombre d'obligations comptables destinées à informer les tiers sur sa situation patrimoniale. Il prévoit, en effet, que les comptes annuels de l’EIRL ou, le cas échéant, le ou les documents résultant des obligations comptables simplifiées prévues à l'article L. 526-13 al. 2 sont déposés chaque année au registre auquel a été effectué le dépôt de la déclaration d'affectation prévue à l'article L. 526-7 pour y être annexés. En outre, ils sont éventuellement transmis, pour y être annexés, au répertoire des métiers ou au registre du commerce et des sociétés. Ces publications sont particulièrement importantes puisque, à compter de leur dépôt, les comptes « valent actualisation de la composition et de la valeur du patrimoine affecté ». C'est pourquoi le président du tribunal peut en référé ordonner à l'entrepreneur qui n'a pas respecté cette obligation de dépôt des comptes d'y procéder sous astreinte.
2. Le développement d'une comptabilité prévisionnelle
La tenue d'une comptabilité prévisionnelle est imposée aux sociétés commerciales, mais aussi aux entreprises publiques et à certaines personnes morales de droit privé ayant une activité économique. Ces nouveaux documents présentent certains un caractère analytique et d'autres, véritablement, un caractère prospectif (C. com., art. L. 232-2 : ancien article 244-1 du décret du 23 mars 1967).
a) Les documents analytiques
Ils sont au nombre de deux. Il s'agit :
- de l'établissement d'une situation de l'actif réalisable et disponible, valeurs d'exploitation exclues, et du passif exigible (C. com., art. L. 232-2). Ce premier document permet de connaître la trésorerie de l'entreprise et, éventuellement, d'identifier l'état de cessation des paiements (la définition de l'art. L. 631-1 du C. com.). Il doit être traité semestriellement et dans les quatre mois qui suivent la clôture de chacun des semestres de l'exercice ;
- d'un tableau de financement, en même temps que le bilan, qui décrit comment les ressources de l'entreprise ont permis, au cours de l'exercice passé, de faire face aux dépenses en cours (il permet donc d'identifier les variations du fonds de roulement).
b) Les documents prévisionnels
La loi du 1er mars 1984 (aujourd'hui codifiée : C. com., art. L. 232-2) impose à certaines entreprises de tenir des documents comptables qui ont un caractère purement prospectif. Il s'agit du résultat prévisionnel. Il doit ensuite être comparé aux chiffres relatifs au poste correspondant de l'exercice précédent. Il est également établi poste par poste et par comparaison avec le plan de financement de l'exercice précédent.
|
Type de document / Caractéristiques
|
Analytique
|
Prévisionnel
|
|---|---|---|
|
Nom du document
| 1 - Situation de l'actif réalisable et disponible 2 - Tableau de financement | 3 - Résultat prévisionnel 4 - Plan de financement prévisionnel |
|
Contenu du document
| 1 - Récapitulatif de la trésorerie de l'entreprise et éventuellement de l'identification de l'état de cessation des paiements 2 - Description du comblement des dépenses par les ressources | 3 - Récapitulatif des produits et charges prévisibles pour le prochain exercice 4 - Définit les besoins futurs de l'entreprise, vérifie l'équilibre entre les besoins et les ressources |
|
Délai
| 1 - Semestriellement et dans les 4 mois qui suivent la clôture de chacun des semestres de l'exercice 2 - Fourni en même temps que le bilan | 3 - A chaque exercice 4 - Etabli poste par poste et par comparaison avec le plan de financement de l'exercice précédent |
Tous ces nouveaux documents donnent des éléments d'information complémentaires à l'entreprise sur la situation de sa trésorerie, mais également sur le résultat et le financement qu'elle peut espérer dans l'avenir.
B. La circulation de l'information comptable
Cette exploitation des informations comptables est faite principalement par l'entreprise elle-même, mais elle peut également être utilisée par les tiers.
1. L'analyse des comptes par l'entreprise
Les documents comptables doivent être analysés dans des rapports écrits relatant l'évolution de la société.
L'article R. 232-4 du Code de commerce (ancien art. 264-2 du décret du 23 mars 1967) prévoit que :
L'analyse est conduite par les organes sociaux, c'est-à-dire, par le conseil d'administration ou le directoire dans les sociétés anonymes et, dans les autres sociétés commerciales, par les gérants. Ce sont aussi les administrateurs qui effectuent ces rapports dans les groupements d'intérêt économique et les autres personnes morales de droit privé.
Une fois élaborés, ces rapports et les informations comptables sont diffusés dans l'entreprise. C'est ainsi que les informations traditionnelles doivent être communiquées aux commissaires aux comptes (bilan, comptes de résultat et annexes et rapport de gestion) ainsi qu'au comité d'entreprise qui peut se faire assister d'un expert-comptable pour les analyser. Les nouveaux documents comptables sont également portés à la connaissance des commissaires aux comptes du comité d'entreprise et du conseil de surveillance dans la société anonyme à directoire. Il est bien évident que toutes ces informations sont confidentielles et que leurs destinataires ne sauraient les divulguer.
2. L'exploitation des informations par les tiers
Les renseignements recueillis dans les documents comptables sont de précieuses sources d'informations pour ceux qui veulent contracter avec l'entreprise en difficulté.
Ces renseignements sont, en effet, accessibles dans la mesure où les comptes sociaux sont soumis à une publicité légale.
En outre, par des moyens télématiques, l'accès aux comptes sociaux est très aisé puisqu'il suffit d'utiliser le procédé d'info-greffe par Internet pour prendre connaissance des documents principaux.
Ajoutons pour conclure que la loi n°du 1 mars 1984 (aujourd'hui codifiée : C. com., art. L. 611-1) a également développé l'exploitation des informations en créant des groupements de prévention agréés. Ces groupements sont constitués sous toute forme juridique qui leur confère la personnalité morale de droit privé et ont pour mission d'assister le chef d'entreprise pour l'analyse de sa comptabilité et pour sa gestion. Dès lors qu'ils relèvent un indice de difficultés, ils doivent en avertir le chef d'entreprise car ces groupements, comme d'autres organes de l'entreprise, sont investis d'un droit d'alerte.
En savoir plus
Ces groupements de prévention agrées ont eu peu de succès. Il en a été très peu créé. Cependant, la loi du 26 juillet 2005 a voulu développer leur rôle et leurs moyens d'action afin d'améliorer la prévention des difficultés. Ils peuvent, notamment, recevoir des aides de la part des collectivités territoriales.
Ils sont accessibles à toutes les personnes morales de droit privé et aux entrepreneurs individuels, y compris aux EIRL.
C. L'obligation de dépôt des comptes
1. Le principe
En principe, les sociétés commerciales : sociétés anonymes, à responsabilité limitée ou sociétés en nom collectif doivent déposer leurs comptes sociaux au greffe du tribunal. Depuis une ordonnance du 30 janvier 2014 échappent cependant à cette obligation les sociétés répondant à la définition des micro-entreprises, au sens de l'article L. 123-16-1 du Code de commerce. Ce dispositif imposant le dépôt des comptes se heurte souvent à la réticence des entreprises. En effet, pour camoufler leurs difficultés financières, les sociétés omettent sciemment d'effectuer le dépôt légal. Parfois les dirigeants ne connaissent pas cette obligation d'information ou ne veulent pas que des concurrents exploitent les renseignements donnés par les comptes sociaux C'est pourquoi la loi NRE avait permis de saisir en référé le président du tribunal de commerce pour qu'il enjoigne à la société de déposer ses comptes sociaux (C. com., art. L. 123-5-1).
La loi n°du 26 juillet 2005 a parfait le système en donnant au président du tribunal un pouvoir d'injonction afin que les comptes soient déposés par les dirigeants dans un délai d'un mois sous astreinte. L'article R. 611-13 du Code de commerce précise que cette injonction prend la forme d'une ordonnance qui n'est pas susceptible de recours. Cette mesure, prévue par l'article L. 611-2,II a pour but d’assurer l’efficacité du dispositif destiné à renseigner sur la situation financière de l’entreprise (v. Chr. Delattre, « Le dépôt des comptes sociaux, outil de prévention », Rev. proc. coll. 2008, commentaire, TGI d'Avesnes-sur-Helpe, 2ème ch., ord. 15 nov. 2007, n° 98).
2. Les sanctions
Le fait de ne pas satisfaire aux obligations de dépôt des comptes est puni de l'amende de 1500 € prévue pour les contraventions de la 5ème classe (C. com., art. R. 247-3 - Cass. crim., 28 janv. 2009, Chr. Delattre, « La réponse pénale au non-dépôt des comptes sociaux », Rev. proc. coll. 2009, étude 24).
Si l'injonction de faire a été exécutée, l'affaire est retirée du rôle. Dans le cas contraire où cette injonction ne serait pas suivie d'effet dans le délai d'un mois (C. com., art. R. 611-15), le greffier constate le non-dépôt des comptes par procès-verbal et le président du tribunal statue sur la liquidation de l'astreinte par voie d'ordonnance devant porter le nom et la signature du greffier (C. com., art. R. 611-15 ; CPCE, art. L. 131-4, al. 1er). Le montant de la condamnation est versé au Trésor public (C. com., art. R. 611-16). Il doit être acquitté par le représentant légal de la personne morale, à titre personnel ce qui est de nature à assurer le respect de l'obligation légale.
§2. L'identification des difficultés par le renseignement commercial
A. Les renseignements détenus par les greffes
La diversité des registres. Les greffes des tribunaux de commerce tiennent un certain nombre de registres qui fournissent des renseignements précieux aux entreprises désireuses de s'engager dans un lien contractuel.
Depuis le 1er janvier 2023, les renseignements qu'ils comportent sont centralisés sur un registre unique: le registre national des entreprises.
L'ordonnance n° du 15 septembre 2021 prévoit, en effet, qu'un Registre national des entreprises, tenu par l'Institut national de la propriété industrielle, centralisera toutes les immatriculations et dépôts de documents se trouvant dans les registres professionnels existants : registre du commerce et des sociétés, répertoire des métiers, registre des actifs agricoles, des agents commerciaux... Ce Registre national des entreprises permet une centralisation de toutes les informations concernant les entreprises. Selon le communiqué du Gouvernement du 15 septembre 2021, l'objectif est « de simplifier les démarches incombant aux entreprises en matière de formalités, d’en réduire les délais de traitement, d’améliorer l’accès à l’information relative à la vie des entreprises et la qualité de celle-ci, le tout à un coût constant ou réduit pour les entreprises, qui conserveront la visibilité de leur spécificité commerciale, artisanale ou agricole au sein de ce registre unifié ».
Sont réunies dans ce registre national toutes les informations actuellement détenues par les greffes des tribunaux de commerce.
Pour le moment, la plupart des informations sur la santé des entreprises résultent du registre du commerce et des sociétés (1), mais les greffes tiennent également nombre d'autres registres (2).
1. Le registre du commerce et des sociétés et le registre des entreprises
Multiplicité des renseignements.
1- Le registre du commerce et des sociétés comporte toute une série de renseignements sur chaque société ou sur chaque entreprise individuelle, qui sont recueillis au moment de la demande d'immatriculation (identité de l'entreprise, siège social...). Sont réunis également, par entreprise, les statuts des sociétés et les principaux actes effectués par les personnes morales immatriculées. Sont publiés les comptes sociaux, les rapports des commissaires aux comptes ainsi que les comptes consolidés. Peuvent ainsi être identifiées la perte de la moitié du capital social, les prorogations des délais de tenue de l'assemblée générale qui sont des signes de fragilité. Les décisions constatant un accord amiable ne sont, en revanche, pas soumises à publication. Il en est autrement si l'accord est homologué (C. com., art. L. 611-8-I et L. 611-10). Bien évidemment, les ouvertures des procédures de sauvegarde, de redressement ou liquidation judiciaires sont également inscrites, et les grandes étapes de la procédure peuvent être connues par la consultation du registre du commerce et des sociétés.
Cette consultation peut être faite sur place par la demande d'un extrait K bis, mais de plus en plus souvent, les entreprises ont recours aux procédés informatisés (voir le site officiel d'accès aux publicités et aux informations légales des entreprises).
2- Depuis le 1er janvier 2023, les immatriculations se font en ligne auprès d'un registre unique : le registre national des entreprises tenu par l'l'Institut national de la propriété industrielle (INPI) qui a été créé par l' ordonnance n° 2021-1189 du 15 septembre 2021 (Décrets d'application n° 2022-1014 et 2022-1015 du 19 juill. 2022). Il centralise toutes les données des greffes et donne toute une série de renseignements sur chaque société et sur chaque entreprise individuelle à partir de la demande d'immatriculation et des inscriptions modificatives effectuées tout au long de la vie de l'entreprise (comptes sociaux, rapports des commissaires aux comptes, comptes consolidés...). Peuvent être effectuées aussi des recherches d'antériorité sur les marques, les sigles, les licences etc... Mais, en pratique, les greffes continuent à tenir le RCS afin de vérifier la régularité des immatriculations. Pour autant, la consultation du RNE est désormais gratuite.
La plupart de ces données sont informatisées et accessibles par Internet (voir le portail de la publicité légale des entreprises).
Afin de faciliter "le rebond" du débiteur, sont radiées les mentions relatives à l'ouverture de la procédure de sauvegarde ou de redressement lorsqu'il y a été mis fin parce que les difficultés ont disparu ou que le plan de sauvegarde (ou de redressement) a été exécuté ou qu'il est toujours en cours d'exécution depuis une certaine durée (3 ans en sauvegarde, 5 ans en redressement).
2. Les autres registres
a) Registres spéciaux
Chaque greffe tient des registres spéciaux donnant des renseignements sur les incidents de paiement des entreprises. Certains sont relatifs à des inscriptions de sûretés, d'autres à des incidents de paiement.
b) Les autres registres
1°) Le registre des sûretés mobilières
Pendant longtemps, les greffes ont tenu des registres relatifs à des sûretés spéciales, à savoir, privilèges des vendeurs de fonds de commerce, nantissements sur fonds de commerce, nantissements sur matériel et outillage ainsi que les contrats de crédit-bail mobiliers et de vente comportant des clauses de réserve de propriété. La consultation de ces registres était extrêmement précieuse pour savoir si l'entreprise est propriétaire de ses actifs ou si la plupart sont affectés en garantie. Ce système a été simplifié par l'ordonnance n° 2021-1192 du 15 septembre 2021 portant réforme du droit des sûretés afin d'harmoniser les règles de publicité des sûretés mobilières. Désormais, est instauré un registre unique consacré dans les articles R. 521-1 à R. 521-34 du Code de commerce. Un seul registre des sûretés mobilières et autres opérations connexes est substitué à la multiplicité des registres antérieurs. Y sont inscrits toutes les sûretés mobilières mais aussi les contrats de crédit-bail et certains privilèges. Un portail national accessible par le réseau Internet a été mis en place pour faciliter l'accès à ces informations.
2° Privilèges du Trésor et de la sécurité sociale
- Principe : Chaque greffe assure la gestion d'un registre des privilèges généraux du Trésor et de la sécurité sociale qui est désormais inclus dans le registre des sûretés mobilières. Depuis la loi du 10 juin 1994, la publicité des créances fiscales et des créances sociales est obligatoire dans certains cas.
Cette mesure est destinée à informer les tiers de l'accumulation des inscriptions, étant donné que les entreprises en difficulté commencent par ne pas payer les impôts et les cotisations. En revanche, les projets d'obliger ces organismes à déclencher l'alerte en cas de difficulté n'ont pas abouti.
Les modalités de publicité du privilège du Trésor ont été modifiées par la loi PACTE afin de "sécuriser juridiquement le dispositif" (art. 61, Loi n° 2019-486 du 22 mai 2019). Il est désormais prévu par l'article 1929 quater du CGI une publication du privilège du Trésor à date fixe au dernier jour de chaque semestre civil alors que le système précédent imposait la publication dans un délai de 9 mois à compter de l’émission du titre exécutoire ou de la date de la majoration pour défaut de paiement. Le point de départ du délai était donc difficile à connaître rendant le dispositif « glissant complexe, peu lisible, non prévisible » (exposé des motifs).
La publicité est maintenant obligatoire « lorsque le montant des sommes dues par un redevable à un même poste comptable ou service assimilé et susceptibles d’être publiées dépasse 200 000 euros » (Décret n° 2019-683 du 28 juin 2019) alors qu'il n'était que de 15 000 euros. L'objectif est de réduire la portée de la publication qui a un « effet stigmatisant » et porte atteinte à la réputation de l'entreprise « La publicité est circonscrite aux cas présentant un réel enjeu financier en préservant l'information des tiers » (J. Jazottes, « Les créanciers : quelques retouches avant la réforme du droit des sûretés », RPC juill. 2019, Dossier n° 25, p. 31).
- Sanction : la sanction du défaut de publicité est sévère puisqu'« en cas de sauvegarde, de redressement ou de liquidation judiciaires du redevable ou d'un tiers tenu légalement au paiement de ces sommes, le Trésor ou son subrogé ne peut exercer son privilège pour les créances qui étaient soumises à titre obligatoire à la publicité prévue aux 1 à 5 et dont l'inscription n'a pas été régulièrement requise à l'encontre du redevable ». C'est la perte du privilège.
Cependant, l'inscription du privilège est supprimée si le débiteur respecte un plan d'apurement progressif de ses dettes et honore ses obligations fiscales courantes. Cependant, le comptable public devra inscrire le privilège dans les deux mois à compter de l'expiration du délai laissé au débiteur pour saisir la juridiction compétente après notification de l'administration ou, dans l'hypothèse d'une poursuite du litige, de la notification du jugement de la juridiction saisie. En outre, une nouvelle exception à la publicité obligatoire a été instaurée par la loi PACTE en cas de dépôt d'une réclamation d’assiette régulière assortie d'une demande expresse de sursis de paiement.
L'article 379 du Code des douanes comporte des dispositions identiques pour les créances de cette Administration ainsi que l'article L. 243-5 du Code de la sécurité sociale pour les cotisations impayées.
3°) Registre des protêts
En outre, le greffier tient un état nominatif et par débiteur des protêts, faute de paiement, des lettres de change acceptées, des billets à ordre et des chèques (L. n° 49-1093 du 2 août 1949 relative à la publicité des protêts).
B. Les autres sources d'information
Diversité. Les tiers peuvent connaître la situation de leur cocontractant en ce qui concerne les immeubles en consultant le fichier immobilier à la conservation des hypothèques, et, d'une manière plus générale, par des réseaux de renseignements mis en place par différents organismes.
1. Le service en charge de la publicité foncière (La conservation des hypothèques)
Inscription des droits réels et sûretés. Le service en charge de la publicité foncière est un moyen d'information très précieux sur la situation des immeubles. En effet, y sont publiés toutes les constitutions et transferts de droits réels immobiliers ainsi que toutes les constitutions de sûretés immobilières. Il est possible de demander la levée d'un état hypothécaire qui renseigne parfaitement sur la situation juridique de l'immeuble, et notamment sur le point de savoir s'il a déjà été affecté en garantie.
2. Autres sources de renseignement
a) Les chambres de commerce et d'industrie
Les chambres de commerce et d'industrie, très souvent, tiennent un fichier par entreprise de façon à suivre leur évolution économique. Ces renseignements sont parfois accessibles directement par des systèmes informatiques, ou tout simplement par renseignements sur place. Les chambres de commerce essaient d'aider les entreprises en difficulté en toute confidentialité et les orientent vers les tribunaux de commerce ou les administrations qui peuvent leur venir en aide. Ainsi, l'action de la CCI de Paris est particulièrement structurée dans l'aide à la détection et au traitement amiable des difficultés (v. Lettre de l'observatoire consulaire des difficultés des entreprises, 2004, n° 24, p. 23 s. et n° 25, p. 21).
b) La Banque de France
La Banque de France centralise les incidents de paiement et les informations qu'elle recueille sont accessibles, sous certaines conditions, aux établissements de crédit. En outre, la Banque de France procède pour ces derniers à une cotation des entreprises afin d'apprécier « la capacité de l'entreprise à honorer ses engagements financiers à un horizon de trois ans ». La baisse automatique de cette cotation, en cas d'ouverture d'une procédure judiciaire, est un frein au « rebond » du débiteur. C'est pourquoi elle est très critiquée, particulièrement lorsqu'elle est attachée au jugement d'ouverture de la sauvegarde. Aussi, le décret n° 2013-799 du 2 septembre 2013 a-t-il supprimé l’indicateur FIBEN des dirigeants – code 040 - ayant connu une seule liquidation judiciaire depuis trois ans et un décret n° 2012-405 du 23 mars 2012 a-t-il limité les informations pouvant être transmises par la Banque de France sauf en cas de prononcé de la faillite personnelle.
c) Les organismes de renseignement
Enfin, il ne faut pas sous-estimer l'importance des cabinets de recouvrement qui peuvent également donner des renseignements très précieux sur les défaillances d'entreprises, ou du moins sur leur fragilité.
Sur la base de tous ces renseignements, il convient, en cas d'identification des difficultés de susciter une réaction de la direction pour y faire face. C'est pourquoi, le Code de commerce ou la pratique ont imaginé des techniques destinées à susciter cette prise de conscience.